Conoce MATIAS, la IA de crédito más potente de Latinoamérica.
MATIAS (M.A.T.I.A.S.) es la Inteligencia Artificial de Crédito y Riesgo más avanzada de Latinoamérica, creada por Akaike Credit Risk Solutions para bancos, compañías de financiamiento, fintechs y cooperativas.
Lee tu política, entiende a cada solicitante y decide en segundos. Con cada decisión explicada y auditada.
Validar con un experto · Te mostramos el cálculo con tus datos reales.
- +44 % más aprobación
- −36 % menos NPL
- 24/7 decisión automatizada
- LATAM diseñado para la región
Resultados de referencia de implementaciones de Credit Scoring del equipo Akaike. El impacto en cada entidad depende de sus datos, su política, su producto y su apetito de riesgo.
Crecer la colocación sin deteriorar la cartera
Las entidades de crédito en LATAM enfrentan los mismos cuellos de botella que limitan su crecimiento y elevan su riesgo.
MATIAS lee lo que tu equipo sabe.
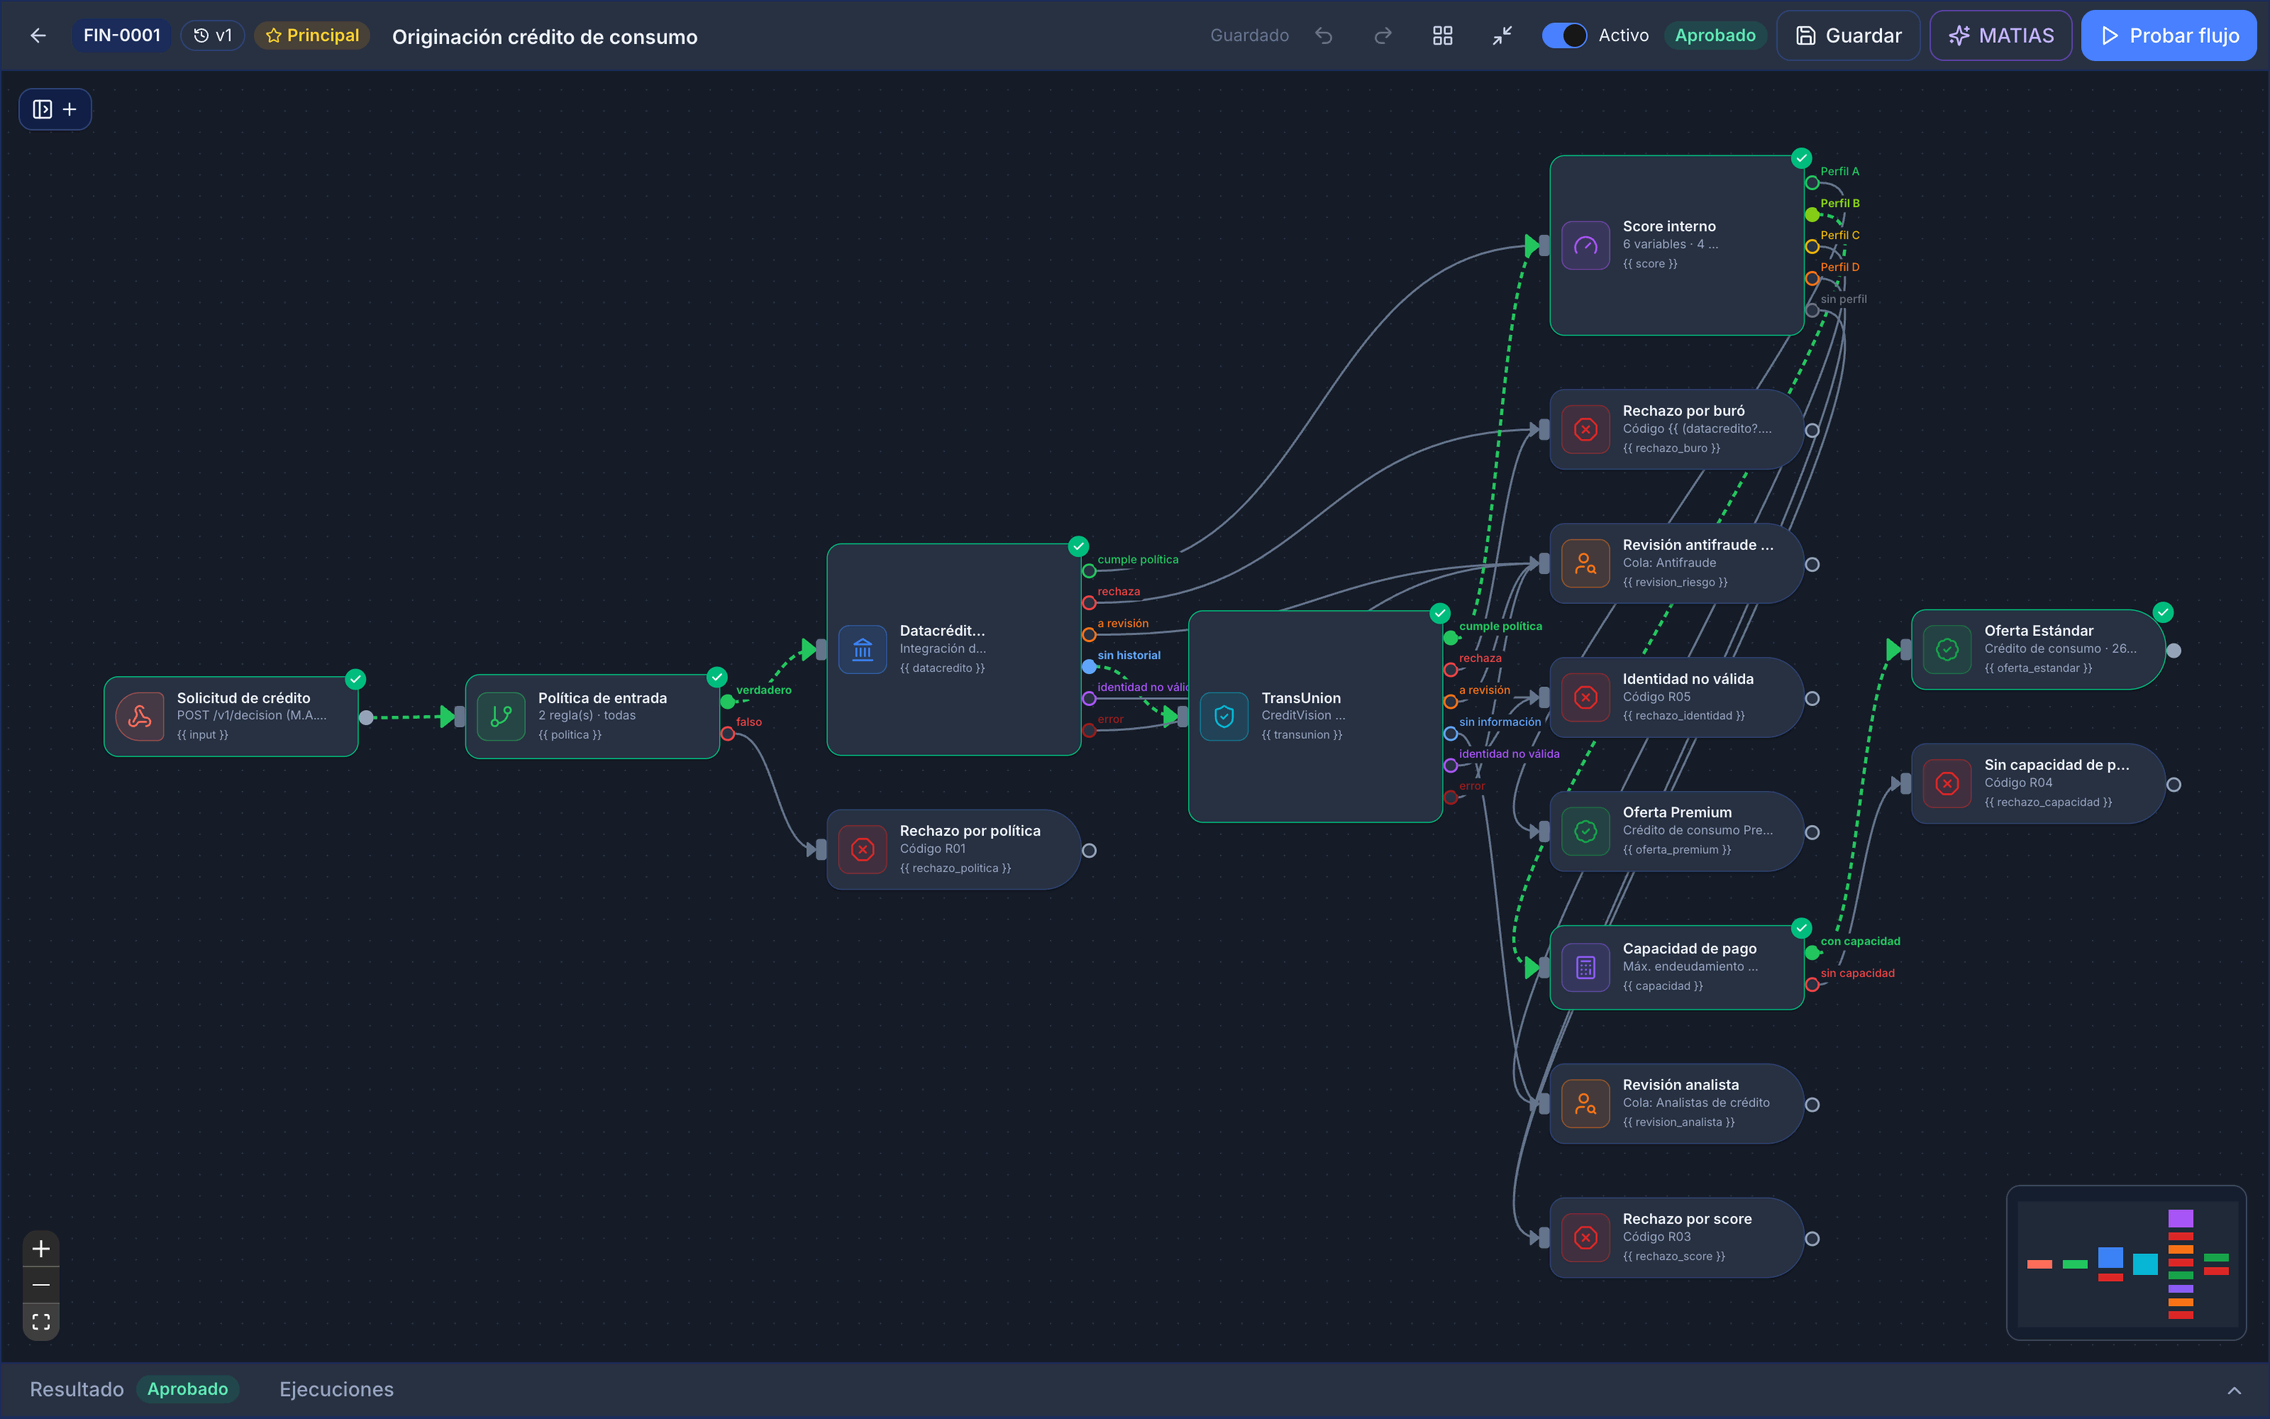
Tu política de crédito, en un lienzo.
Arrastra. Conecta. Decide.
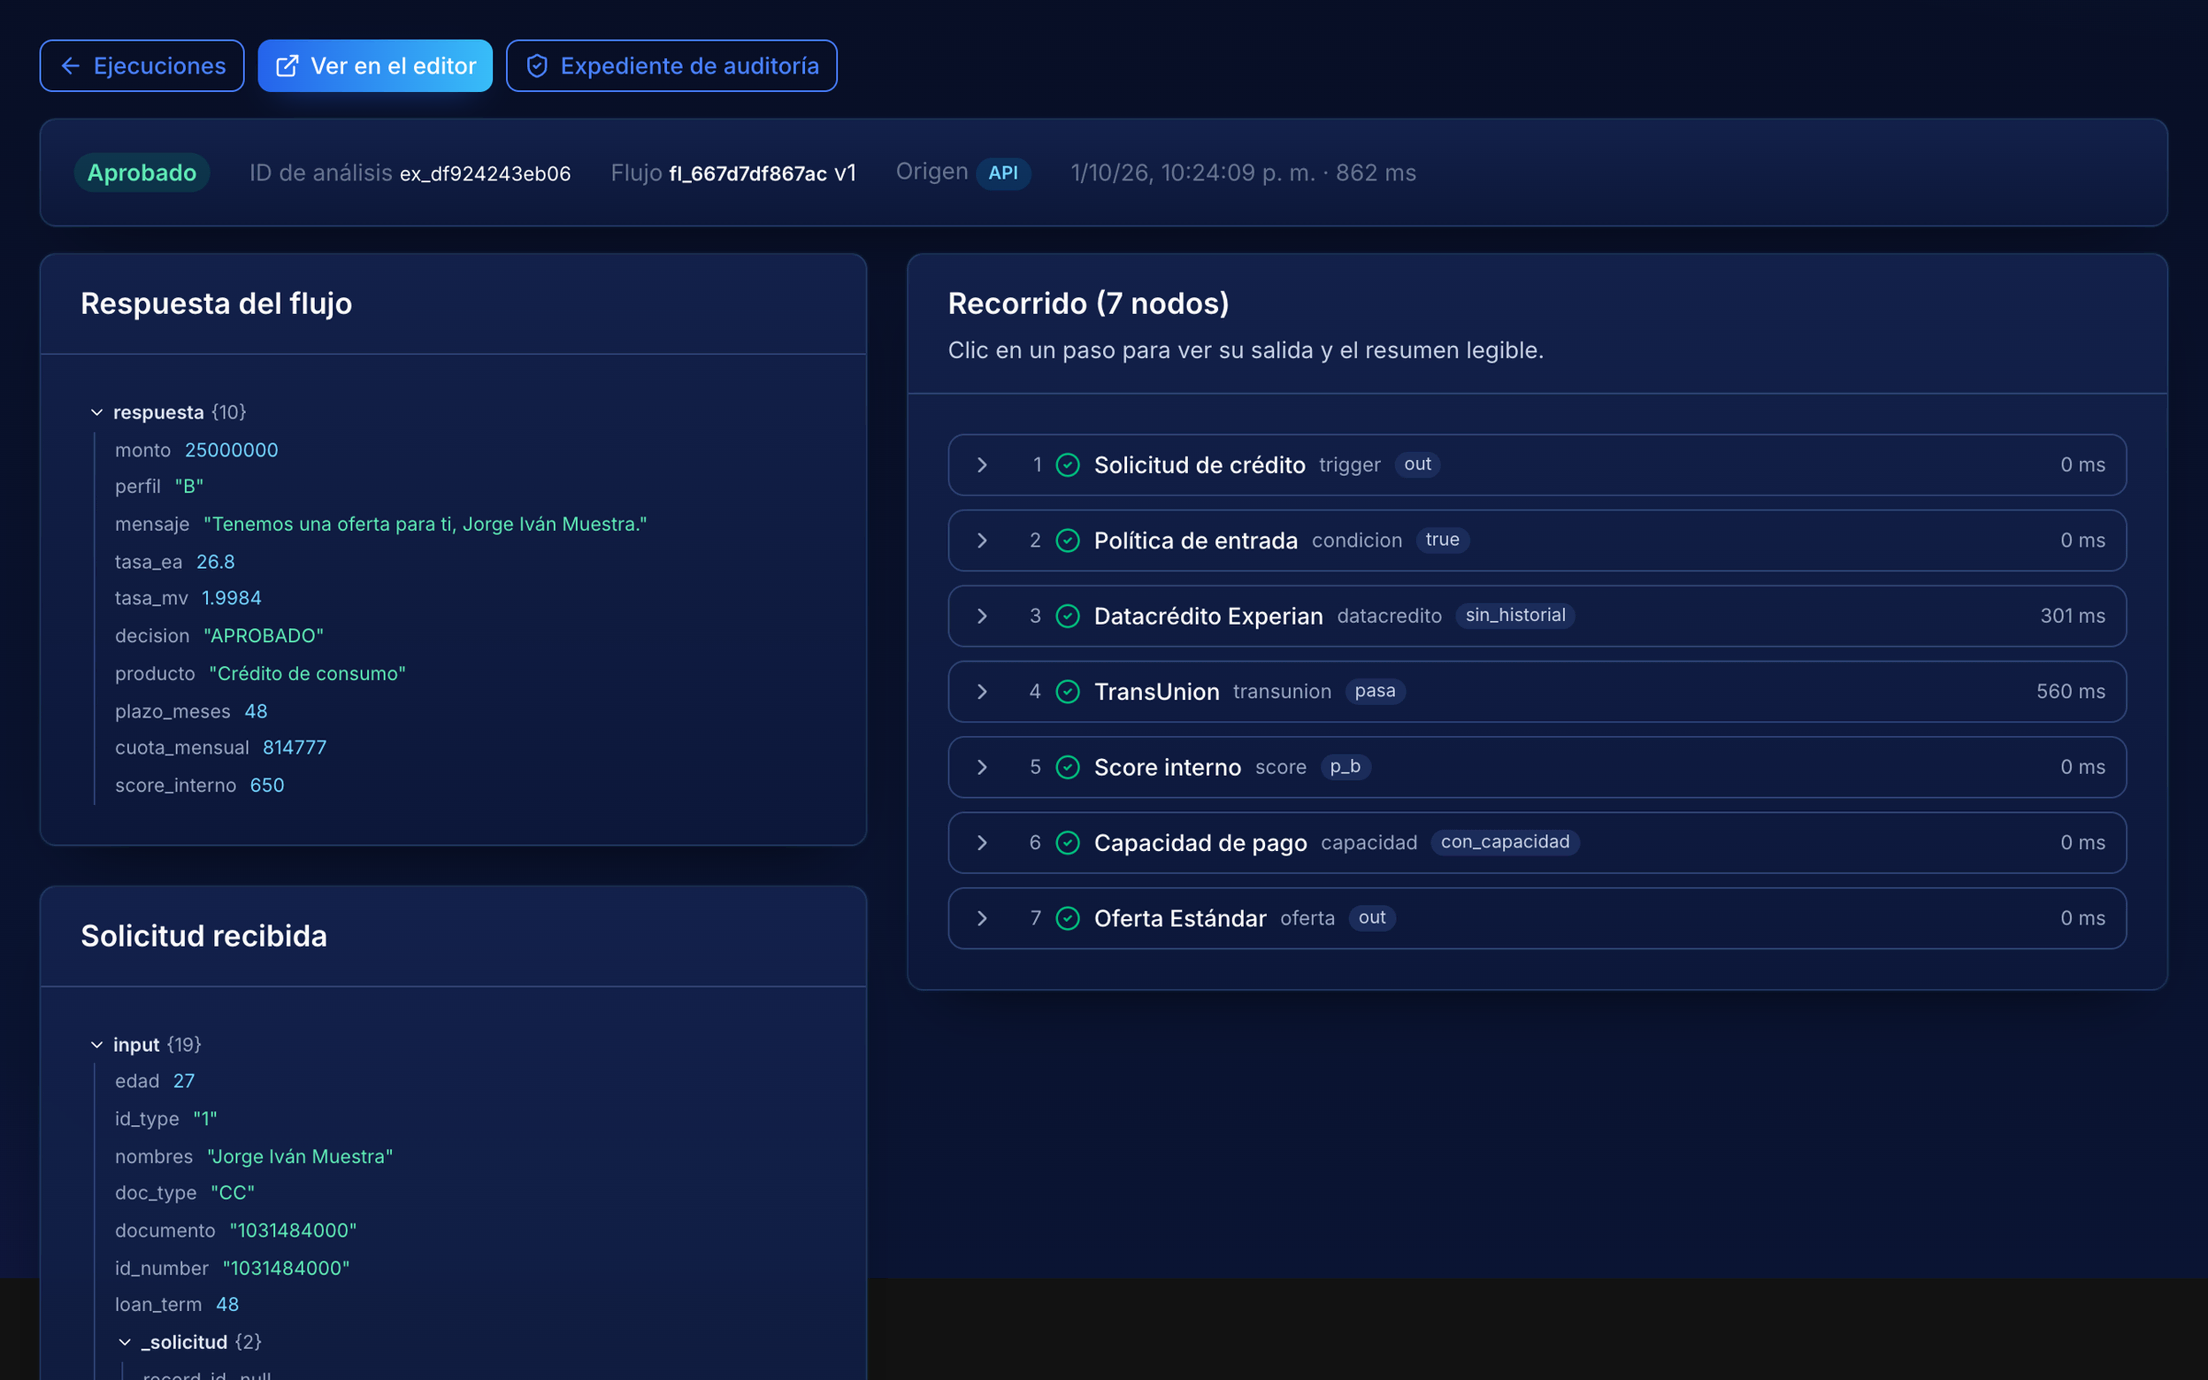
Así se arma una política de crédito en Matías Flows.
Tu cartera, en una sola pantalla.
Originación, decisiones y desempeño del modelo, al día y en el mismo lugar.
Recorrido real de la plataforma con datos de demostración.
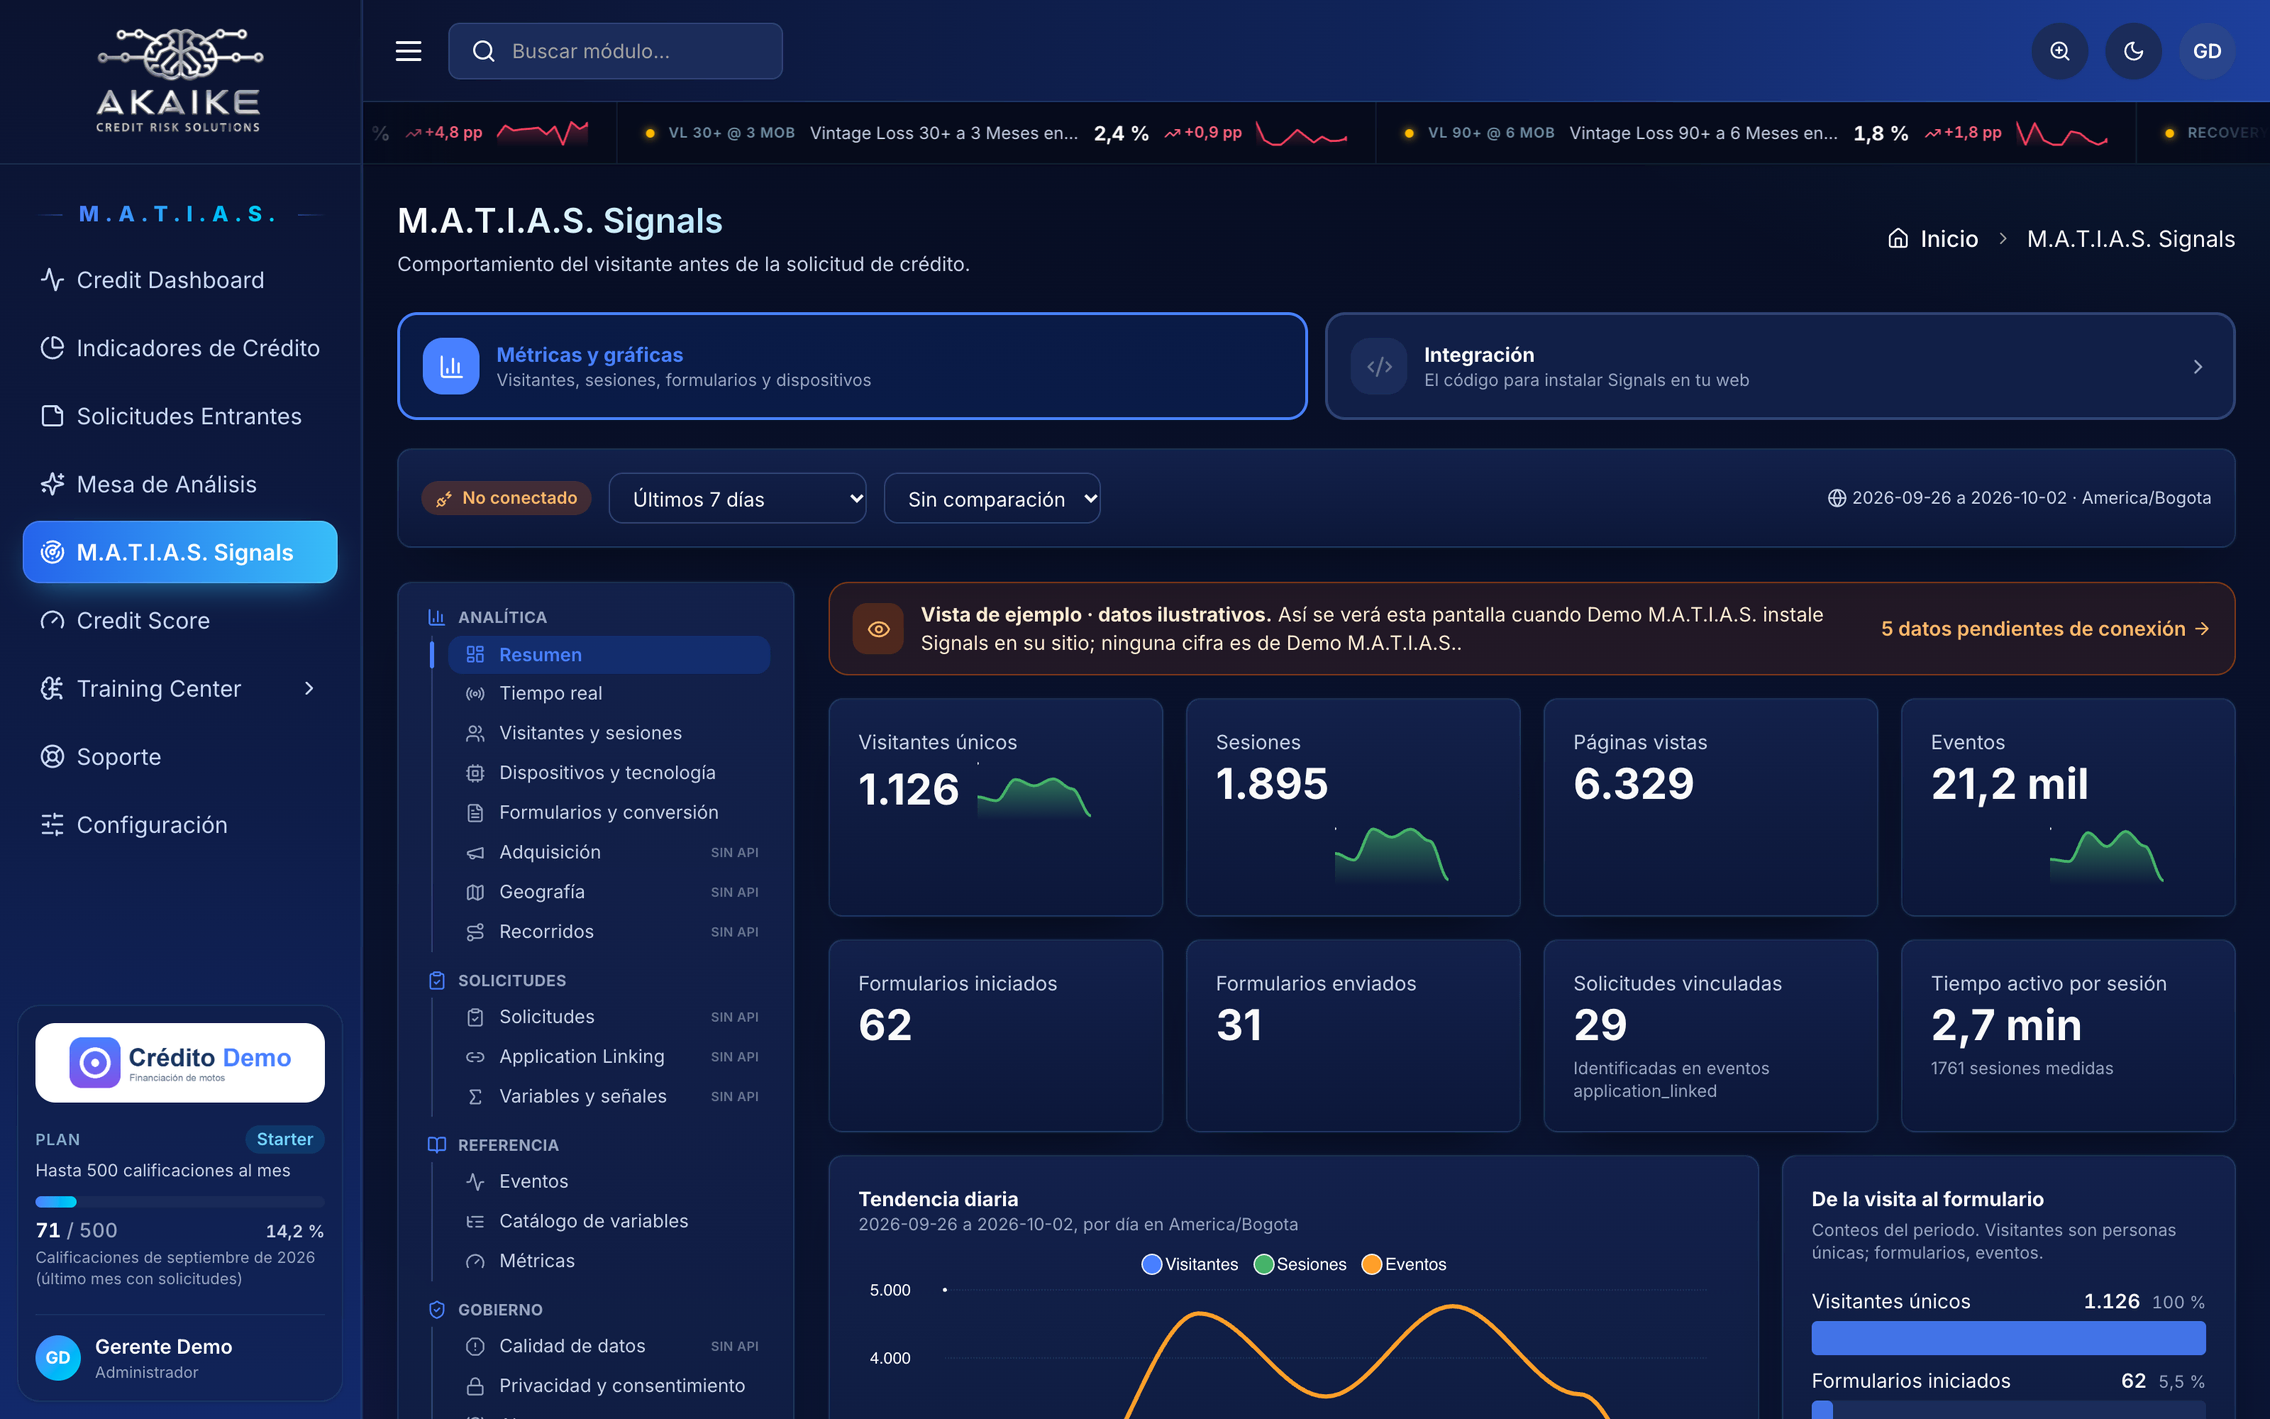
M.A.T.I.A.S. Signals: conoce al solicitante antes de que pida el crédito
Signals capta cerca de 650 puntos de información del comportamiento del solicitante en tu sitio: dispositivo, navegador, región, hora, recorrido, tiempo en el formulario, uso del simulador… y los convierte en variables para el score. Información que el buró no tiene.
Vista de ejemplo con datos ilustrativos.
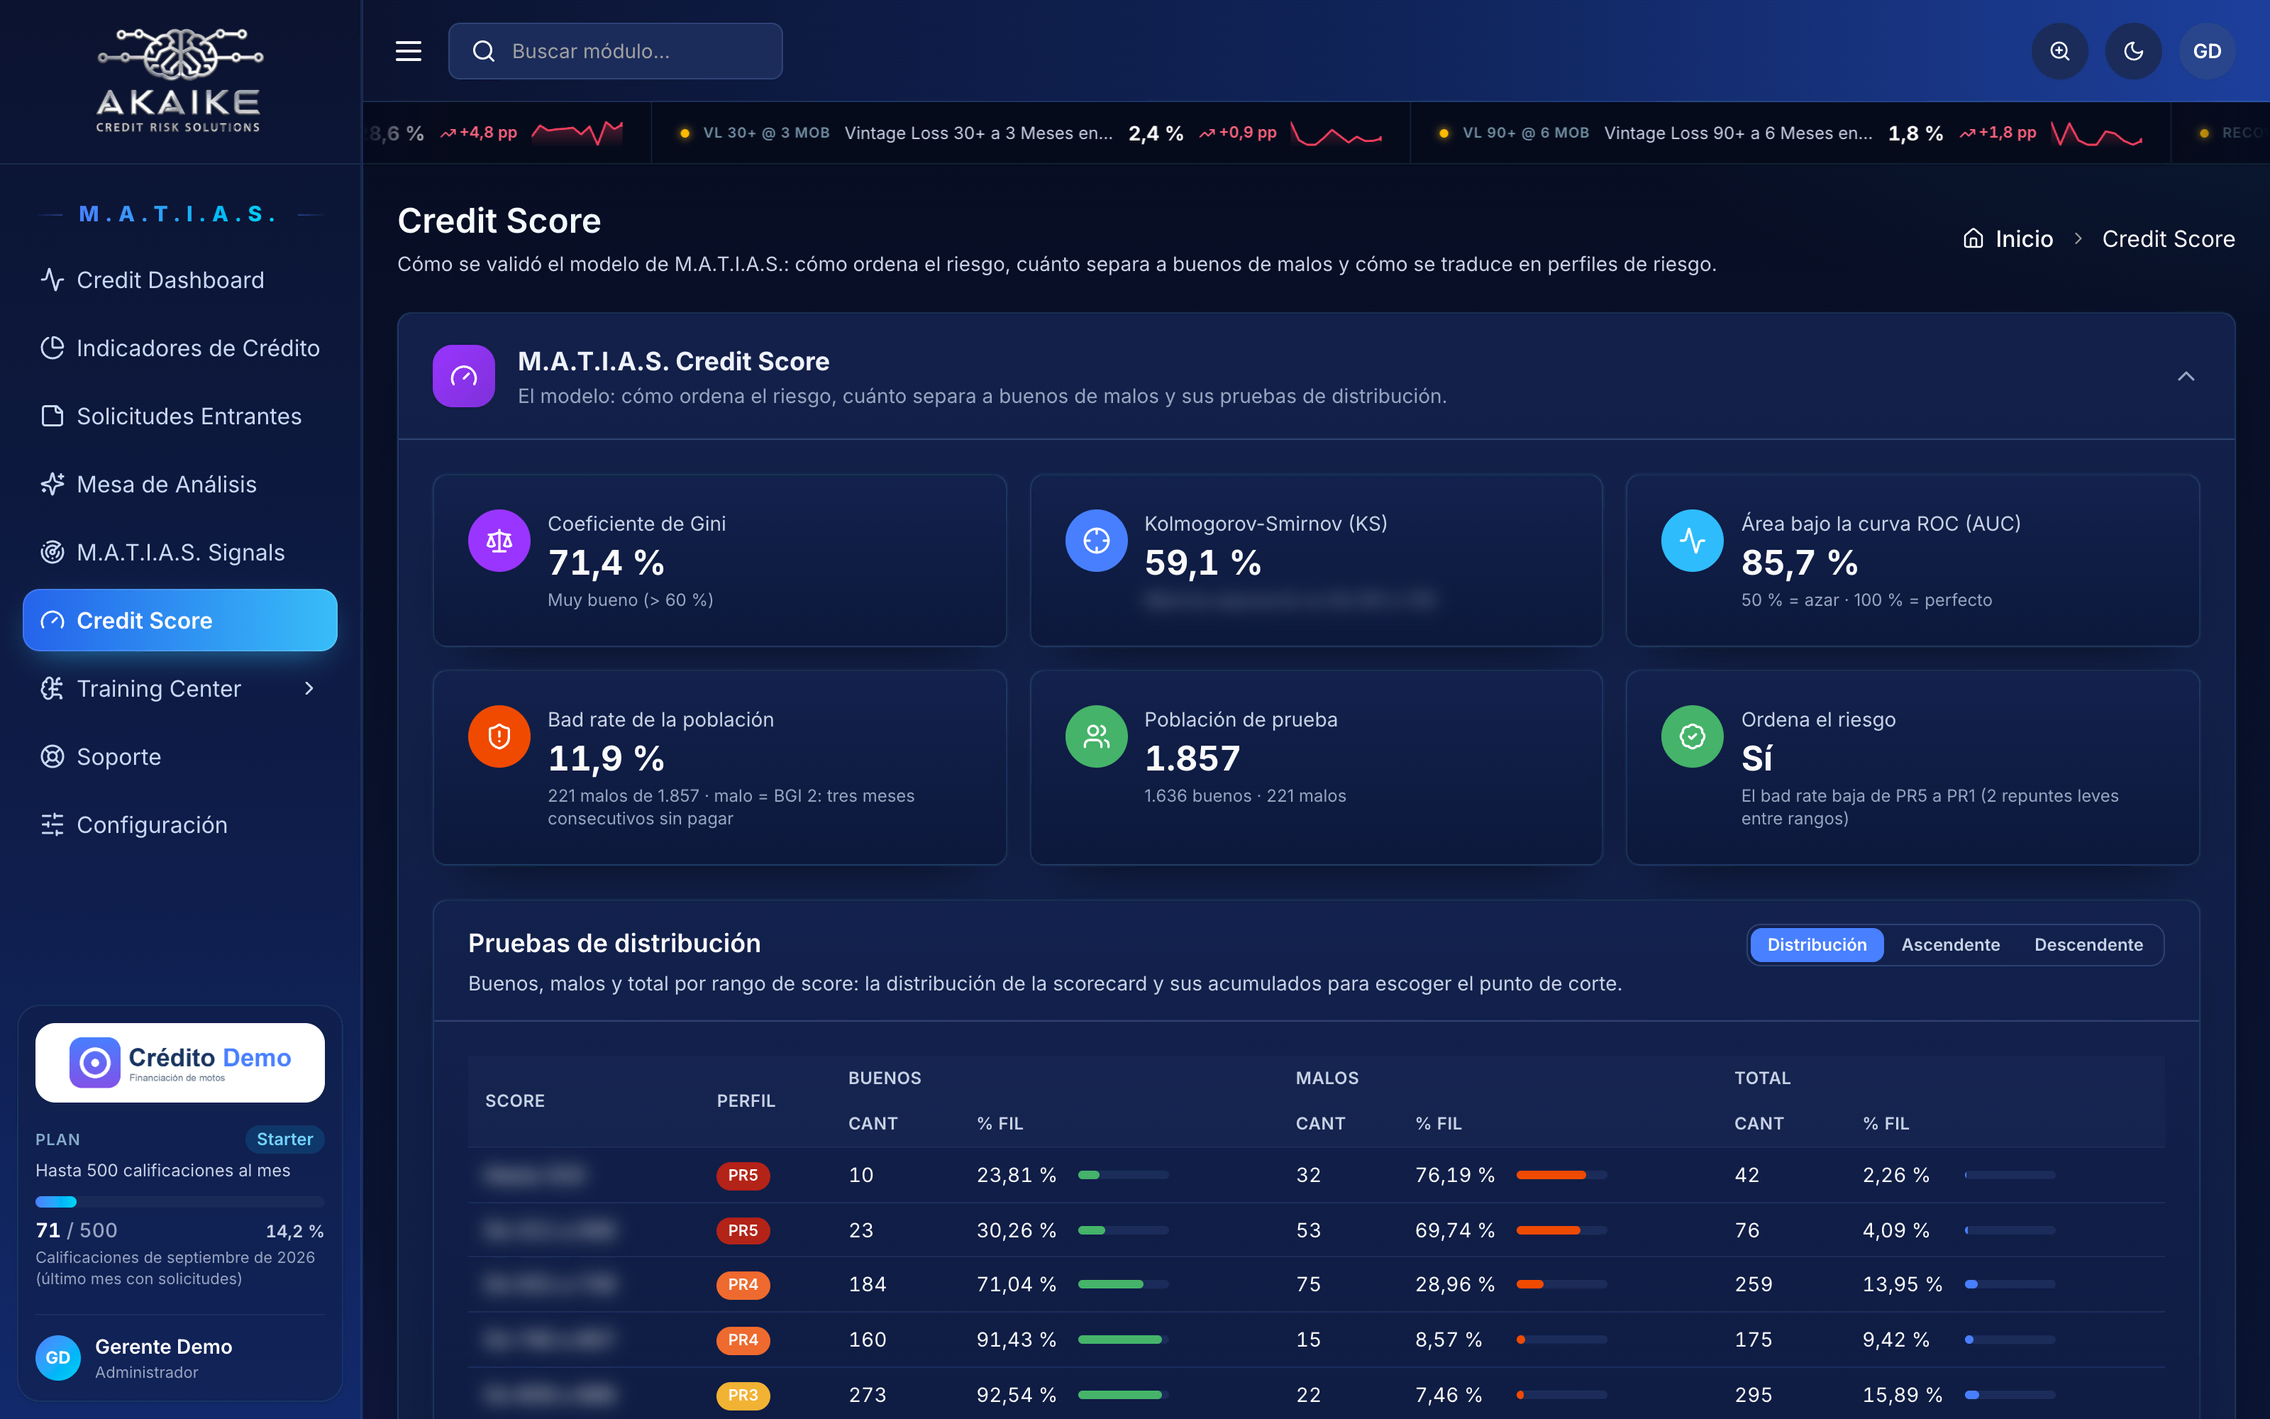
Un score que explica cada decisión.
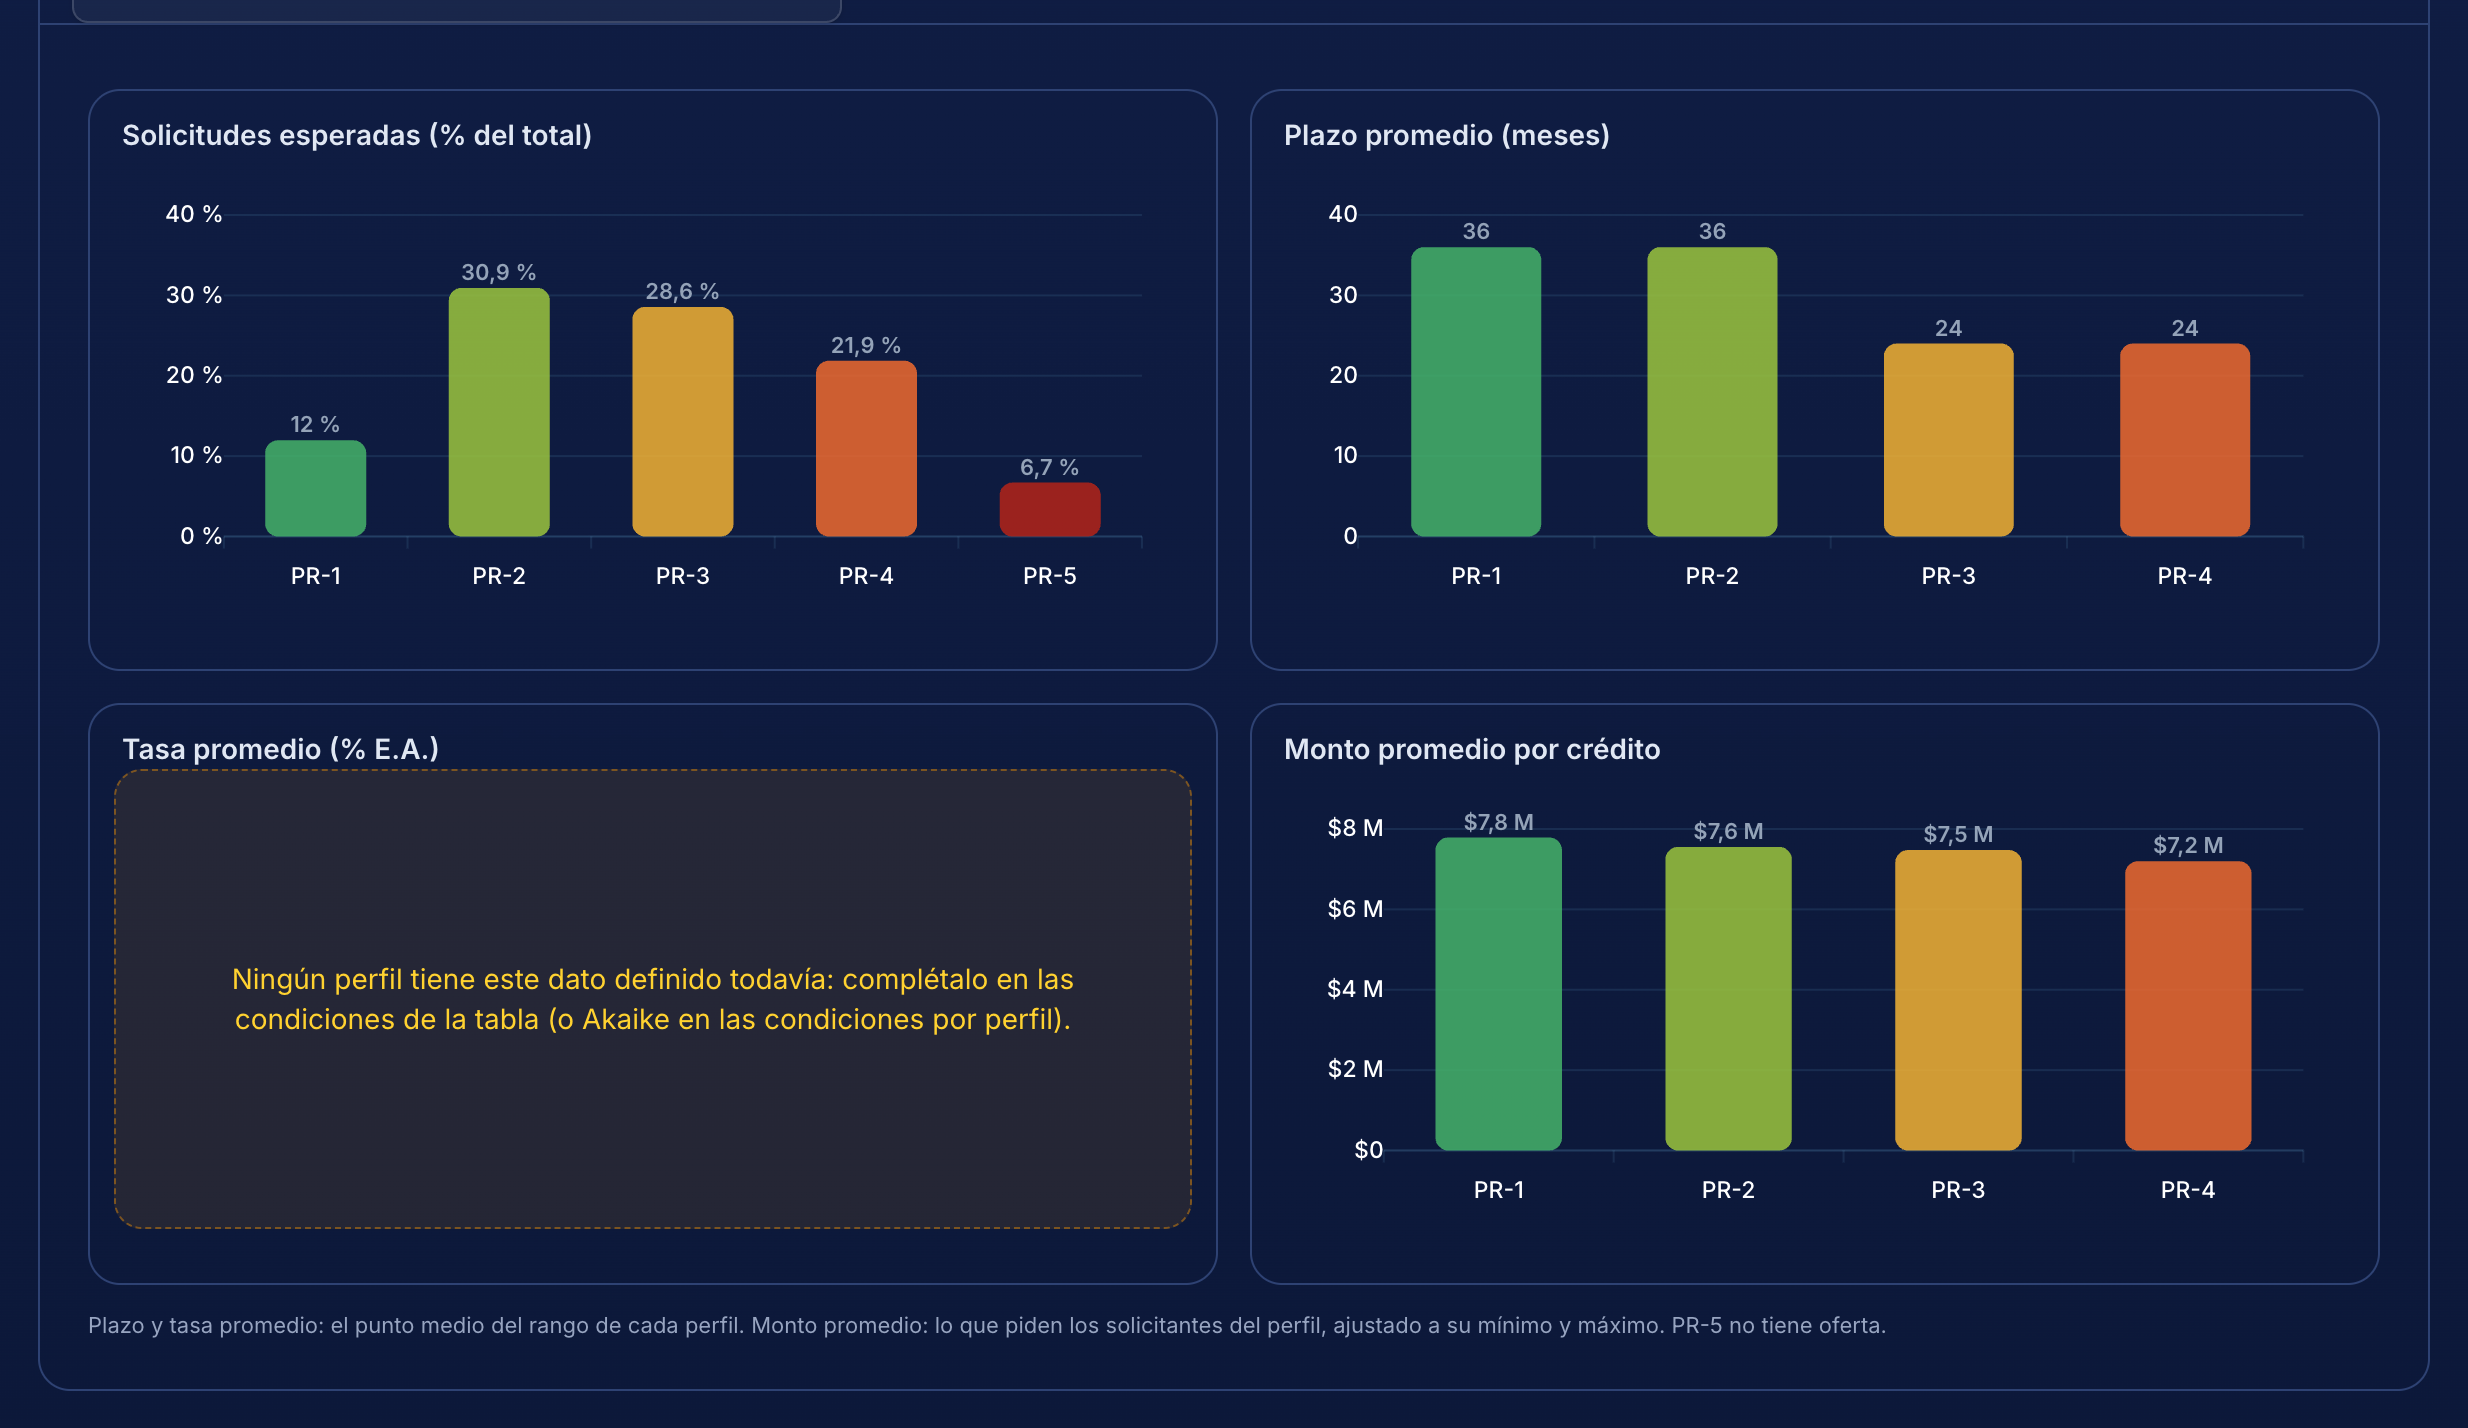
Modelos entrenados con tu cartera. Perfiles de riesgo PR-1 a PR-5. Tasa, monto y plazo por perfil.
Recorrido real con la cuenta de demostración. Las métricas no son resultados de clientes; los rangos de score, el cut-off y las condiciones confidenciales vienen difuminados.
Pregúntale por cualquier solicitud.
Tu mejor analista, disponible 24/7, que conoce cada solicitud y cada regla.
Conversación de ejemplo con datos de demostración.
Un pipeline de decisión de extremo a extremo
De la solicitud al monitoreo, M.A.T.I.A.S. orquesta cada paso de la originación en segundos.
Todo lo que necesita tu originación de crédito
Seis capacidades integradas en un solo motor, listas para conectarse a tu operación.
Capturas reales de la plataforma con datos de demostración.
Todo queda. Nada se altera.
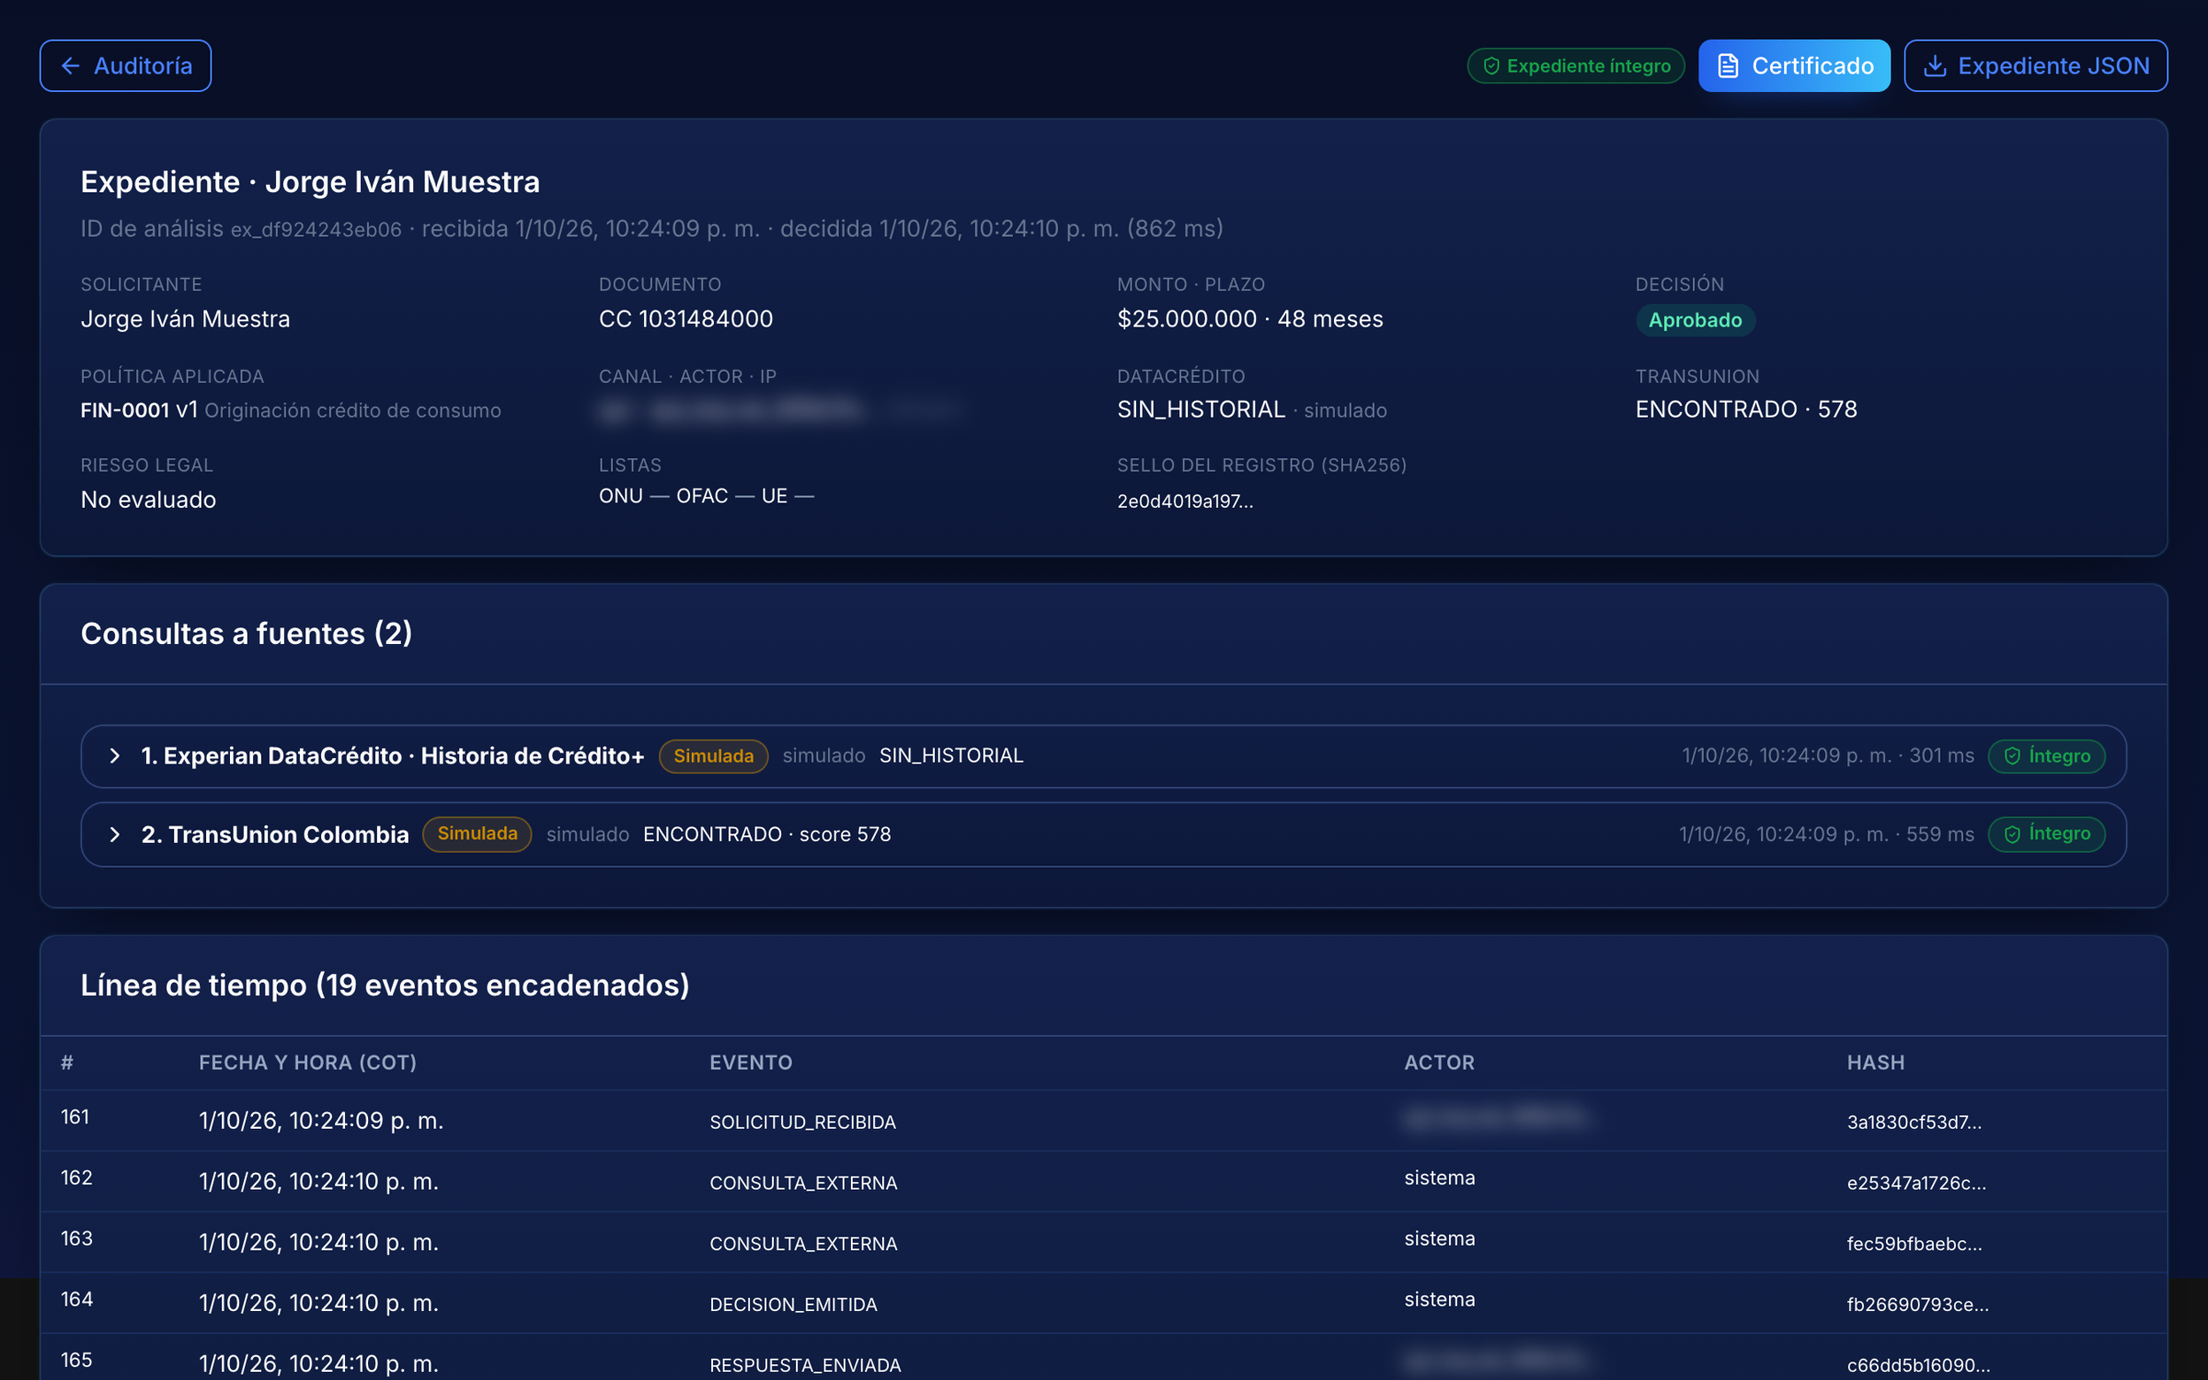
Cada solicitud, cada consulta y cada decisión quedan encadenadas, con certificado verificable. Lo que tu regulador necesita, listo.
El expediente de cada solicitud, con su certificado.
Cada paso, con su hora y su resultado.
Se conecta a tu operación, no la reemplaza.
Tu sistema envía la solicitud. M.A.T.I.A.S. responde con la decisión, la tasa, el monto, el plazo, las garantías y los documentos. Primero en pruebas, después en producción.
Respuesta de ejemplo con datos de demostración.
Resultados comprobados
Experiencias en implementación de software para crédito, desarrollo de Credit Scoring personalizado y consultoría especializada en crédito y riesgo.
Logos de entidades y marcas con experiencia comprobada y autorización de uso vigente.
Diseñado para riesgo, auditoría y regulador
Tecnología que tu comité de riesgo y tu equipo de cumplimiento pueden defender.
Arme su M.A.T.I.A.S. Pague solo lo que usa.
Agregue las capacidades que necesita y ajuste cuánto usará cada una. M.A.T.I.A.S. le dice qué plan se ajusta a su operación.
M.A.T.I.A.S. Credit Score
Calificaciones con su modelo personalizado con IA
M.A.T.I.A.S. Flows
Solicitudes que pasan por su política
M.A.T.I.A.S. Data BI
Consultas y tablas dinámicas nuevas
M.A.T.I.A.S. Reportes con IA
Reportes que arma MATIAS
M.A.T.I.A.S. Signals
Señales del recorrido digital
M.A.T.I.A.S. Agent
Su agente operativo de crédito
Data BI con valores de referencia. Signals y Agent según uso. El setup del modelo personalizado de Credit Score y los costos de terceros se cotizan aparte.
Envíenosla por WhatsApp y le preparamos la propuesta, o agende una demo y le mostramos M.A.T.I.A.S. funcionando.
Una API. Una decisión. En milisegundos.
Conecta tu originación a M.A.T.I.A.S. con una API REST documentada en OpenAPI 3.1: sandbox con datos sintéticos, llaves por ambiente, webhooks por evento y respuestas explicadas.
$ curl -X POST https://sandbox-api.matias-score.ai/v1/decision \
  -H "X-API-Key: TU_API_KEY" \
  -H "Content-Type: application/json" \
  -d '{"applicant_name": "MARTA LUCIA FICTICIA SINTETICA",
       "id_type": "CC", "id_number": "900003121",
       "first_lastname": "FICTICIA",
       "loan_amount": 25000000, "loan_term": 48}'
{
  "decision": "approved",
  "suggested_rate": "1.29% MV",
  "suggested_amount": "25000000",
  "suggested_term": "48",
  "reasons": {
    "risk_profile": "PR-1",
    "strategy": "Bajo Riesgo",
    "score": 817,
    "policy_reason": "risk_profile_PR-1"
  },
  "analysis_id": "d622eb31-8ba9-430e-9ffd-abace28c54b6"
}
Planes para llevar IA a su proceso de crédito
Una suscripción. Todo M.A.T.I.A.S. Cada plan le da acceso a Credit Score, Flows, Signals, Data BI, Agent y Brain, con un saldo mensual de Akaike Units (AKUs) que usted usa donde su operación de crédito lo necesite.
Starter
Validación rápida con IA de crédito
Equivale a 500 calificaciones o 2.000 ejecuciones de Flows
- Acceso a Credit Score, Flows, Signals, Data BI, Agent y Brain
- Credit Score con modelo personalizado con IA
- API REST para originación
- M.A.T.I.A.S. Copilot: 1 usuario
- Infraestructura cloud segura
- Ajuste anual del modelo
Ideal para iniciar con un modelo propio sin fricción.
Expert
Crecimiento, campañas y control
Equivale a 1.300 calificaciones o 5.200 ejecuciones de Flows
- Todo lo incluido en Starter
- Campañas batch incluidas
- M.A.T.I.A.S. Copilot: 3 usuarios
- Reentrenamiento semestral
- Soporte prioritario
Para entidades que ya originan volumen y quieren escalar con control.
Pro
Gobierno, auditoría y riesgo avanzado
Equivale a 3.000 calificaciones o 12.000 ejecuciones de Flows
- Todo lo incluido en Expert
- Campañas batch ilimitadas
- M.A.T.I.A.S. Copilot: 5 usuarios
- Documentación técnica y funcional
- Reentrenamiento trimestral
Para entidades que necesitan trazabilidad, control y gobierno del modelo.
Corporate
Ecosistemas de riesgo a la medida
A medida
Capacidad, condiciones y soporte definidos con su entidad
- Motores multiproducto
- Integraciones avanzadas
- Automatización de originación y cobranza
- Infraestructura dedicada o privada
- SLA y roadmap personalizado
Para operaciones complejas que requieren una solución integral de IA crediticia.
Un solo saldo de AKUs para toda la plataforma
- 4 AKUs por cada calificación de Credit Score
- 1 AKU por cada ejecución completa de Flows
- 0 AKUs por navegar la plataforma, consultar a Brain, entrenar en el Training Center y ver el Credit Dashboard
- AKUs adicionales si necesita más, sin cambiar de plan
El setup del modelo personalizado de Credit Score se estima aparte para cada entidad.
¿No sabe cuál plan elegir? Hablemos y le recomendamos el mejor punto de partida.
Preguntas frecuentes
Resolvemos las dudas más comunes sobre M.A.T.I.A.S., modelos de riesgo de crédito con IA e integración tecnológica.
¿Qué es M.A.T.I.A.S. Credit Score?
M.A.T.I.A.S. es el motor de inteligencia artificial de Akaike Credit Risk Solutions para evaluar el riesgo de crédito de solicitantes, clientes o portafolios. Entrega un score, una recomendación de aprobación o rechazo, condiciones sugeridas de crédito y alertas de riesgo a través de API.
¿M.A.T.I.A.S. es un score genérico?
No. M.A.T.I.A.S. no es un score genérico de mercado. Cada modelo se entrena con la información histórica de la entidad, sus políticas, sus datos de originación, comportamiento de pago y, cuando aplica, fuentes externas como burós de crédito, telcos u otras bases alternativas.
¿Qué tipo de entidades pueden usar M.A.T.I.A.S.?
Está diseñado para fintechs, cooperativas, fondos de empleados, entidades financieras, empresas de crédito digital, retail financiero, BNPL, libranzas, crédito educativo, microcrédito y cualquier organización que otorgue crédito o administre cartera.
¿Necesitamos tener datos perfectos para empezar?
No. El trabajo inicial de Akaike consiste precisamente en entender la información disponible, evaluar su calidad, identificar qué variables existen y definir cómo pueden aprovecharse para entrenar el modelo. No es necesario que la entidad arregle la data antes de comenzar.
¿Qué información necesita Akaike para entrenar el modelo?
Normalmente se analiza información histórica de solicitudes, aprobaciones, rechazos, desembolsos, comportamiento de pago, mora, recaudo, variables internas, datos de buró y políticas de crédito. Sin embargo, el modelo se adapta a la información real que tenga cada entidad.
¿El modelo se integra con nuestros sistemas actuales?
Sí. M.A.T.I.A.S. puede integrarse mediante API REST, webhook o procesos batch, según la arquitectura del cliente. Puede conectarse con plataformas de originación, core crediticio, CRM, motores de decisión, sistemas de cartera o frontales digitales.
¿Qué devuelve el API de M.A.T.I.A.S.?
El servicio puede devolver un credit score, probabilidad de incumplimiento, decisión sugerida, segmento de riesgo, monto máximo recomendado, plazo, tasa sugerida, garantías requeridas y recomendaciones adicionales de IA para apoyar la decisión crediticia.
¿M.A.T.I.A.S. reemplaza al analista de crédito?
Depende del nivel de automatización que defina cada entidad. Puede operar como copiloto, apoyando al analista con recomendaciones y alertas, o como motor autónomo de decisión para procesos de originación masiva y crédito digital.
¿Cada cuánto se actualiza o reentrena el modelo?
Depende del plan contratado. Algunos planes incluyen mantenimiento anual, otros reentrenamiento semestral o trimestral. El objetivo es que el modelo evolucione con el comportamiento real de la cartera y mantenga su capacidad predictiva en el tiempo.
¿Qué beneficios puede generar para una entidad de crédito?
M.A.T.I.A.S. ayuda a mejorar la precisión en la aprobación, reducir la mora, automatizar decisiones, segmentar clientes por riesgo, definir estrategias de pricing, mejorar la cobranza y fortalecer el gobierno del riesgo crediticio.
¿Quiere saber qué plan se ajusta mejor a su operación de crédito?
Agendemos una conversación y evaluemos cómo M.A.T.I.A.S. puede integrarse a su proceso de originación, cartera o cobranza.
Guía de IA de crédito
Qué es una IA de crédito, cómo funciona un score a la medida y un motor de decisión, qué tener en cuenta en una cooperativa, cómo elegir proveedor y un glosario de riesgo de crédito.
¿Qué es una IA de crédito y qué hace M.A.T.I.A.S.?
M.A.T.I.A.S. es la plataforma de inteligencia artificial de crédito y riesgo de Akaike Credit Risk Solutions, empresa colombiana especializada en riesgo de crédito. La usan bancos, compañías de financiamiento, cooperativas, fondos de empleados, fintech y SOFOM para decidir solicitudes de crédito en segundos. Entrena un score con la cartera histórica de cada entidad, aplica su política con un motor de reglas configurable, consulta burós como DataCrédito Experian y TransUnion, y deja cada decisión explicada y auditada para el comité de riesgo y el regulador.
Qué hace una IA de crédito (y qué no hace)
Una IA de crédito estima, para cada solicitud, la probabilidad de que el crédito no se pague, y con esa estimación propone una decisión: aprobar, revisar o negar, con el monto, la tasa y el plazo que corresponden al riesgo. Lo hace en segundos, igual a las tres de la tarde que a las tres de la mañana, y deja escritas las razones.
Lo que no hace es reemplazar la política de crédito ni al comité. La política la define la entidad: qué productos ofrece, a quién, con qué garantías y con qué apetito de riesgo. La IA la ejecuta de forma consistente, la documenta y muestra dónde se está aprobando mal o negando de más.
Qué incluye M.A.T.I.A.S.
- Credit Score: un modelo de score entrenado con la cartera de la entidad, con perfiles de riesgo PR-1 a PR-5, punto de corte y pérdida esperada.
- Flows: el motor de decisión. La política de crédito se arma en un editor visual, con burós, validación de identidad, listas restrictivas, score y aprobación humana.
- Signals: cerca de 650 señales del comportamiento del solicitante en el sitio de la entidad (dispositivo, recorrido, tiempo en el formulario), convertidas en variables para el score.
- Agent: un agente que atiende a los clientes por correo, WhatsApp y web, hace seguimiento a solicitudes y cobranza, y pide aprobación humana cuando hace falta.
- Brain: la política, los manuales y las decisiones de la entidad en un solo lugar, para preguntarle por cualquier solicitud en lenguaje natural.
- Data BI: tableros de cartera, cosechas, mora y rentabilidad, que también responden preguntas.
Score propio frente a score genérico
El puntaje de un buró resume el comportamiento de una persona en todo el sistema financiero. Es útil, pero no conoce el producto, el canal ni el cliente típico de cada entidad. Un modelo entrenado con la cartera histórica de la propia entidad aprende qué perfiles le pagan a ella y cuáles no, y por eso separa mejor a sus buenos y malos pagadores. M.A.T.I.A.S. usa el buró como una fuente más dentro del modelo, no como la respuesta final.
Qué datos usa
- La cartera de la entidad: solicitudes, desembolsos y comportamiento de pago.
- Burós de crédito: DataCrédito Experian y TransUnion en Colombia.
- Validación de identidad y listas restrictivas: OFAC, ONU y Unión Europea.
- Fuentes públicas: Rama Judicial, Procuraduría y Contraloría.
- Datos alternativos: las señales digitales de Signals, para quien el buró no alcanza a ver.
Los datos de cada entidad están aislados de los de las demás: ningún modelo aprende con la información de otra entidad.
Explicabilidad y regulación
Cada decisión trae sus razones, entendibles para el analista, para el cliente y para el supervisor. Los modelos quedan versionados y documentados, y cada solicitud, consulta y decisión queda registrada en una cadena que no se puede alterar, con certificado verificable.
Eso ayuda a la entidad a documentar su gestión del riesgo de crédito ante la Superintendencia Financiera o la Superintendencia de la Economía Solidaria en Colombia, o ante la CNBV en México, y a tratar los datos según la Ley 1266 de 2008 (habeas data financiero) y la Ley 1581 de 2012. La responsabilidad regulatoria sigue siendo de la entidad; M.A.T.I.A.S. le da la trazabilidad para demostrarla.
Cómo se implementa
- Revisión de datos: se mira la historia de créditos de la entidad y se define el plan.
- Modelo: se entrena y valida el score con esa historia.
- Política: las reglas de crédito se arman en Flows y se prueban con casos reales.
- Conexión: por API REST con el originador o el core, o desde el portal, sin cambiar el sistema actual.
- Monitoreo: alertas de deterioro y reentrenamiento periódico del modelo.
Primero en pruebas y después en producción. Los desarrolladores tienen la documentación de la API y un sandbox con datos sintéticos.
Para qué entidades y países
Bancos, compañías de financiamiento, cooperativas de ahorro y crédito, fondos de empleados, fintech, SOFOM, microfinancieras, libranzas, crédito educativo y comercios que venden a crédito, en Colombia, México, Perú, Ecuador y Centroamérica.
- Referencia | Resultado
- Aprobación | +44 %
- Cartera vencida | −36 %
- Decisión | automatizada, 24/7
Resultados de referencia de implementaciones de Credit Scoring del equipo Akaike. El impacto en cada entidad depende de sus datos, su política, su producto y su apetito de riesgo.
Preguntas frecuentes
¿Funciona para personas sin historial en el buró?
Sí. Cuando el buró no tiene información, el modelo se apoya en los datos que la entidad sí tiene del solicitante y en las señales de comportamiento digital de Signals. La política define qué hacer con esos casos: aprobar con un monto menor, pedir un codeudor o pasar a revisión humana.
¿Cuántos datos históricos necesita la entidad?
Depende de la entidad y del producto. El modelo necesita créditos con resultado conocido, es decir, que ya se sepa si se pagaron o cayeron en mora. El primer paso es revisar esa historia; si todavía no alcanza, se arranca con la política y el buró, y el modelo propio se entrena cuando haya historia suficiente.
¿Las decisiones se pueden explicar al cliente y al regulador?
Sí. Cada calificación y cada decisión trae sus razones, y la entidad tiene causales estandarizadas para comunicar una negación. Todo queda registrado para auditoría.
¿Hay que cambiar el core o el originador?
No. M.A.T.I.A.S. se conecta por API REST con el sistema que la entidad ya usa, o se opera desde su portal web.
¿Los datos de una entidad se mezclan con los de otras?
No. Los datos de cada entidad están aislados, y cada modelo se entrena solo con la información de su entidad.
Actualizado el 14 de noviembre de 2026 · Akaike Credit Risk Solutions
Score de crédito a la medida, entrenado con tu cartera
M.A.T.I.A.S. Credit Score es un modelo de score de crédito que Akaike entrena con la cartera histórica de cada entidad, no un puntaje genérico de mercado. Clasifica a cada solicitante en perfiles de riesgo del PR-1 al PR-5, estima su probabilidad de incumplimiento y explica las razones de la calificación. La entidad elige el punto de corte viendo su efecto en la aprobación y en la pérdida esperada, y recibe la calificación por API en milisegundos o en el portal.
Por qué un score propio
El buró ve cómo se comporta una persona en todo el sistema. La cartera de la entidad ve algo que el buró no ve: cómo le pagan a ella los clientes de su producto, que llegan por sus canales. Un crédito de libranza a 36 meses no se comporta como un crédito de consumo digital a 6 meses, y un mismo puntaje de buró significa cosas distintas en cada uno.
Un score a la medida aprende de esa historia. Por eso suele separar mejor a quienes pagan de quienes no, y le permite a la entidad aprobar a más personas sin subir la mora, o bajar la mora sin dejar de crecer.
Cómo se construye
- Datos: solicitudes, desembolsos y pagos de la entidad, más el buró y las fuentes que apliquen.
- Variables: se preparan y se escogen las que de verdad explican el riesgo.
- Entrenamiento: el modelo aprende a estimar la probabilidad de incumplimiento.
- Validación: se mide con datos que el modelo no vio, con indicadores como Gini, KS y AUC, y se revisa que sea estable en el tiempo.
- Documentación: el modelo queda versionado y documentado para riesgo, auditoría y el supervisor.
Perfiles de riesgo y punto de corte
Cada solicitante queda en un perfil, del PR-1 (menor riesgo) al PR-5 (mayor riesgo), y cada perfil puede llevar su propia tasa, monto y plazo. El punto de corte decide desde qué perfil se aprueba.
Con el simulador, la entidad ve antes de decidir qué pasa si mueve el corte: cuántas solicitudes más aprueba, cuánta mora espera y cuánto cambia la colocación. Así la discusión en el comité se hace con cifras.
Pérdida esperada
El modelo estima la probabilidad de incumplimiento de cada crédito. Con la exposición y la pérdida si el crédito no se paga, se calcula la pérdida esperada:
Pérdida esperada = PD × EAD × LGD
Esa cifra, por crédito y por portafolio, sirve para fijar precios por riesgo y para proyectar la colocación y la pérdida antes de lanzar una campaña.
Las razones de cada calificación
Cada calificación trae las variables que más pesaron, a favor y en contra. El analista entiende por qué el modelo recomienda lo que recomienda, la entidad puede explicarle una negación al cliente y el supervisor puede revisar cualquier decisión.
Monitoreo y reentrenamiento
Los clientes cambian, la economía cambia y los modelos se desgastan. M.A.T.I.A.S. sigue el comportamiento de la cartera aprobada, avisa cuando el modelo pierde poder de discriminación y se reentrena de forma periódica con la historia nueva.
Cuando el buró no alcanza
Para quienes tienen poca o ninguna historia en el buró, el score puede usar los datos que la entidad tiene del solicitante y las señales de comportamiento digital de M.A.T.I.A.S. Signals: cómo llena el formulario, desde qué dispositivo, en cuánto tiempo. Son cerca de 650 señales que el buró no tiene.
¿Qué diferencia hay entre M.A.T.I.A.S. Credit Score y el score de un buró?
El score de un buró es el mismo para todas las entidades y resume el comportamiento en todo el sistema. M.A.T.I.A.S. Credit Score se entrena con la cartera de una sola entidad y usa el buró como una variable más. Son complementarios.
¿Cuánto tarda tener el modelo listo?
Depende sobre todo de la calidad y la cantidad de los datos históricos. Por eso el primer paso es una revisión de esos datos, que define el plan y los tiempos con la entidad.
¿Qué pasa si mi entidad tiene poca historia?
Se puede empezar con la política de crédito y el buró en Flows, y entrenar el modelo propio cuando haya suficientes créditos con resultado conocido.
¿Cada cuánto se reentrena el modelo?
De forma periódica, según el plan de la entidad, y antes si el monitoreo muestra que el modelo perdió poder de discriminación.
Motor de decisión de crédito: tu política, ejecutada en segundos
M.A.T.I.A.S. Flows es el motor de decisión de crédito de Akaike. La entidad arma su política en un editor visual, arrastrando pasos como DataCrédito Experian, TransUnion, validación de identidad, listas OFAC, ONU y UE, Rama Judicial, Procuraduría, Contraloría, score, capacidad de pago y aprobación humana, o la escribe en lenguaje natural. Cada solicitud recibe una decisión de aprobar, revisar o negar, con monto, tasa, plazo y las razones, y cada paso queda registrado para auditoría.
Qué es un motor de decisión de crédito
Es el sistema que toma una solicitud, consulta lo que hay que consultar, aplica las reglas de la política y devuelve una decisión. No es lo mismo que un core financiero, que lleva la contabilidad y la cartera, ni que una API de buró, que solo entrega información. El motor es el que decide, con la política de la entidad.
- Sistema | Para qué sirve
- Core financiero | Registra créditos, pagos y contabilidad.
- API de buró | Entrega la información de la persona en el buró.
- Motor de decisión | Combina fuentes, score y reglas para aprobar, revisar o negar.
Los pasos disponibles
Cada tercero es un paso que se arrastra al lienzo y se configura con clics:
- Burós: DataCrédito Experian y TransUnion.
- Identidad: validación de identidad del solicitante.
- Listas restrictivas: OFAC, ONU y Unión Europea.
- Modelos: el score de la entidad y modelos predictivos propios.
- Reglas: capacidad de pago, montos, plazos, tasas por perfil y excepciones.
- Personas: aprobación humana cuando la política lo pide.
- Datos: cargas masivas y exportes, para evaluar portafolios completos en una sola ejecución.
La política en lenguaje natural
La política también se puede describir con palabras, por ejemplo «si el solicitante tiene mora mayor a 60 días en el último año, negar; si el score es PR-1 o PR-2, aprobar hasta el monto pedido». MATIAS la convierte en un flujo que el equipo revisa y ajusta antes de publicarlo.
Probar antes de publicar
Cada versión de la política se prueba con solicitudes de prueba y se ve el recorrido paso a paso: qué consultó, qué regla se cumplió y por qué terminó en esa decisión. Solo después se publica, y la versión anterior queda guardada.
Causales de negación
Cada negación lleva una causal estandarizada, que la entidad usa para responderle al cliente y para sus reportes. Así dos analistas no explican la misma decisión de dos formas distintas.
Integración
Flows responde por una API REST documentada con OpenAPI 3.1: la solicitud entra, la decisión sale con tasa, monto, plazo y razones, y un webhook avisa los cambios. Hay un sandbox con datos sintéticos para probar sin riesgo. Detalle en la documentación para desarrolladores.
¿Puedo cambiar la política sin un desarrollador?
Sí. La política se edita en el lienzo o en lenguaje natural, se prueba y se publica desde el portal, sin tocar código.
¿Qué burós y fuentes conecta?
DataCrédito Experian, TransUnion, validación de identidad, listas OFAC, ONU y UE, Rama Judicial, Procuraduría y Contraloría, además del score de la entidad y sus propias reglas.
¿Funciona con mi core actual?
Sí. Flows se conecta por API con el originador o el core que la entidad ya tiene; no los reemplaza.
¿Cómo se audita una decisión?
Cada ejecución guarda los pasos, las consultas, las reglas que se cumplieron y la decisión, en un registro encadenado que no se puede alterar.
IA de crédito para cooperativas y fondos de empleados
M.A.T.I.A.S., de Akaike Credit Risk Solutions, ayuda a cooperativas de ahorro y crédito y a fondos de empleados a evaluar a cada asociado con un score entrenado con su propia historia de pagos, que puede tener en cuenta aportes, antigüedad, libranza y codeudores, y no solo el buró. El reglamento de crédito se vuelve una política automática que decide en segundos, y cada decisión queda explicada y registrada para el comité y la Superintendencia de la Economía Solidaria.
Lo que hace distinto al crédito solidario
En una cooperativa o un fondo de empleados el solicitante no es un cliente cualquiera: es un asociado, con aportes, antigüedad y, muchas veces, descuento por libranza. Las decisiones pasan por un comité y se rigen por un reglamento de crédito. Un score genérico de buró no ve nada de eso.
Un score con la historia de la cooperativa
M.A.T.I.A.S. entrena el modelo con la historia de créditos de la propia cooperativa o fondo. Además del buró, puede usar lo que solo la entidad sabe del asociado: sus aportes y ahorros, su antigüedad, si el crédito se descuenta por nómina, su comportamiento en créditos anteriores y sus codeudores. Así el puntaje refleja el riesgo real del asociado en esa entidad. Más detalle en score de crédito a la medida.
El reglamento de crédito, convertido en política automática
Montos máximos según aportes, cupos por línea, plazos, garantías exigidas, excepciones que van al comité: todo eso se arma en Flows tal como lo dice el reglamento. Cada solicitud se evalúa igual, sin importar quién la reciba, y lo que necesita una persona llega al comité ya preparado.
El codeudor, dentro de la misma solicitud
El codeudor se evalúa junto con el solicitante, en la misma solicitud, con sus propias consultas y su propio puntaje. El comité ve a los dos en una sola pantalla.
Supervisión
Las cooperativas de ahorro y crédito y los fondos de empleados vigilados por la Superintendencia de la Economía Solidaria deben gestionar su riesgo de crédito y demostrarlo. M.A.T.I.A.S. deja documentado el modelo, la política, cada consulta y cada decisión, con sus razones, para el comité, la revisoría fiscal y el supervisor. Ver SARC en el glosario.
Convive con el software actual
No hay que cambiar el software contable ni el de cartera. M.A.T.I.A.S. se conecta por API o se usa desde el portal, y la entidad sigue operando como hoy.
¿Sirve para una cooperativa o un fondo pequeño?
Sí. Se puede empezar con la política del reglamento y el buró, y sumar el modelo propio cuando haya historia suficiente. Los planes se escogen según el volumen de solicitudes.
¿Cómo se tiene en cuenta la libranza?
Como una variable del modelo y como una regla de la política: por ejemplo, montos o plazos distintos cuando el crédito se descuenta por nómina.
¿Reemplaza al comité de crédito?
No. Decide sola lo que el reglamento permite decidir sin comité, y al comité le llega cada caso con el análisis hecho y las razones a la vista.
Cómo elegir una IA de crédito: 8 criterios
La mejor IA de crédito para una entidad financiera es la que se entrena con sus propios datos, explica cada decisión en términos que entienden el comité y el regulador, se conecta con los burós del país y convive con el core sin reemplazarlo. Antes de elegir conviene revisar ocho criterios: datos propios o score genérico, explicabilidad, fuentes y burós, regulación local, integración, aislamiento de datos entre clientes, monitoreo del modelo y modelo de cobro.
Los cuatro tipos de proveedor
Bajo el nombre «IA de crédito» se ofrecen cosas muy distintas. Conviene saber cuál se está comparando:
- Tipo | Qué entrega | Cuándo sirve | A tener en cuenta
- Score genérico de buró | Un puntaje igual para todas las entidades | Como referencia rápida o para quien no tiene historia propia | No conoce el producto ni el cliente de la entidad
- Plataforma global de decisión | Un motor de reglas y modelos configurable | Entidades grandes con equipo propio de modelos | Suele exigir integración y equipo técnico importantes
- API de datos alternativos | Variables o puntajes con datos digitales | Para ver a quien el buró no ve | Es una fuente, no una decisión: hace falta un motor y una política
- Plataforma con modelo propio | Score entrenado con la cartera de la entidad más motor de decisión | Entidades que quieren decidir con su historia y su política | Necesita datos históricos con resultado conocido
Los ocho criterios, con la pregunta para el proveedor
- Datos propios o score genérico. «¿El modelo se entrena con nuestra cartera o es el mismo para todos sus clientes?»
- Explicabilidad. «Muéstrenos una negación: ¿qué razones verían nuestro analista, el cliente y el supervisor?»
- Fuentes y burós. «¿Qué burós, listas restrictivas y fuentes públicas del país tienen conectados hoy, en producción?»
- Regulación local. «¿Cómo documenta el modelo y las decisiones para nuestro supervisor y para la ley de protección de datos?»
- Integración. «¿Hay que cambiar nuestro core u originador? ¿Tienen API documentada y un sandbox para probar?»
- Aislamiento de datos. «¿Nuestros datos se usan para entrenar modelos de otras entidades?» La respuesta correcta es no.
- Monitoreo del modelo. «¿Quién vigila que el modelo no se desgaste, y cada cuánto se reentrena?»
- Modelo de cobro. «¿Cuánto cuesta implementar y cuánto por cada decisión? ¿Qué pasa si crecemos?»
Señales de alerta
- No puede explicar por qué negó una solicitud.
- No deja ver cómo se validó el modelo ni con qué datos.
- Mezcla los datos de varias entidades para entrenar.
- Promete resultados fijos sin haber visto los datos de la entidad.
- Exige reemplazar el core para empezar.
Lista de verificación para el comité
- Probamos el modelo con nuestros propios datos históricos, no con un caso de otra entidad.
- Vimos las razones de varias decisiones, incluidas negaciones.
- Sabemos qué fuentes consulta y cuánto cuesta cada consulta.
- Tenemos claro cómo se documenta para el supervisor.
- Hay un plan de pruebas antes de pasar a producción.
- Sabemos quién monitorea el modelo y cada cuánto se reentrena.
Dónde encaja M.A.T.I.A.S.
M.A.T.I.A.S., de Akaike Credit Risk Solutions, es una plataforma con modelo propio: entrena el score con la cartera de cada entidad, decide con su política en un motor configurable, se conecta con DataCrédito Experian y TransUnion, explica cada decisión, mantiene aislados los datos de cada entidad y se integra por API sin cambiar el core. Se cobra con una suscripción de Akaike Units según el uso. Ver IA de crédito para entidades financieras.
¿Cuál es la mejor IA de crédito?
No hay una sola respuesta: depende del tamaño de la entidad, de si tiene historia propia, de su producto y de su regulador. La mejor es la que cumple los ocho criterios de esta guía con los datos de esa entidad, comprobado en una prueba y no en una presentación.
¿Una IA de crédito reemplaza al analista?
No. Automatiza las decisiones claras, le prepara al analista los casos difíciles y deja todo documentado. El criterio de la entidad sigue en la política y en el comité.
¿Qué datos debo tener para empezar?
Idealmente, la historia de créditos con su resultado: cuáles se pagaron y cuáles cayeron en mora. Sin esa historia se puede empezar con la política y el buró.
Glosario de riesgo de crédito: PD, LGD, Gini, KS, cosechas y más
Las definiciones de los términos que más se usan en riesgo de crédito en Latinoamérica, explicadas por el equipo de Akaike Credit Risk Solutions: probabilidad de incumplimiento, pérdida esperada, indicadores de modelos de score como Gini y KS, cosechas, roll rates, punto de corte, y sistemas regulatorios de Colombia como el SARC y el SARLAFT. Los ejemplos con cifras son ilustrativos.
Probabilidad de incumplimiento (PD)
La probabilidad de que un crédito no se pague en un horizonte definido, normalmente 12 meses. Es lo que estima un modelo de score. En inglés, probability of default.
Ejemplo ilustrativo: una PD de 4 % significa que, de cada 100 créditos parecidos, se espera que unos 4 caigan en incumplimiento.
Pérdida dado el incumplimiento (LGD)
La parte de la deuda que la entidad pierde si el crédito cae en incumplimiento, después de lo que recupera por cobranza y garantías. Se expresa en porcentaje. En inglés, loss given default.
Exposición al incumplimiento (EAD)
El saldo que se debe en el momento del incumplimiento. En un crédito de cuotas fijas baja con el tiempo; en un cupo rotativo puede subir. En inglés, exposure at default.
Lo que la entidad espera perder, en promedio, por el riesgo de crédito de un crédito o de una cartera.
Ejemplo ilustrativo: PD 4 %, EAD $10.000.000 y LGD 60 % dan una pérdida esperada de $240.000.
Score de crédito
Un puntaje que ordena a las personas según su riesgo de no pagar. Puede ser genérico, como el de un buró, o a la medida, entrenado con la cartera de una entidad. Ver score de crédito a la medida.
Gini
Indicador de qué tan bien separa un modelo a los buenos de los malos pagadores. Va de 0 (no separa nada) a 1 (separa perfecto).
Gini = 2 × AUC − 1
KS (Kolmogórov-Smirnov)
La mayor diferencia entre la distribución acumulada de los buenos y la de los malos pagadores a lo largo del puntaje. Entre más alto, mejor separa el modelo. Suele expresarse en porcentaje.
AUC
El área bajo la curva ROC: la probabilidad de que el modelo le dé más riesgo a un mal pagador que a un buen pagador escogidos al azar. 0,5 es azar; 1 es perfecto.
Punto de corte (cut-off)
El puntaje o perfil desde el que se aprueba. Moverlo cambia a la vez la aprobación y la mora esperada, por eso se decide viendo los dos efectos.
Perfil de riesgo
Un grupo de solicitantes con riesgo parecido. En M.A.T.I.A.S. van del PR-1 (menor riesgo) al PR-5 (mayor riesgo), y cada uno puede tener su propia tasa, monto y plazo.
Cosecha
El grupo de créditos desembolsados en un mismo periodo, por ejemplo un mes, que se sigue en el tiempo para ver cómo se comporta su mora. Permite comparar si los créditos de un mes salieron mejores o peores que los de otro. En inglés, vintage.
Roll rate
El porcentaje de la cartera que pasa de un rango de mora al siguiente de un mes a otro, por ejemplo de 1–30 días a 31–60 días. Sirve para anticipar la mora futura y priorizar la cobranza.
Mora
El atraso en el pago de una cuota. Se mide en días y se agrupa por rangos (1–30, 31–60, 61–90, más de 90). La cartera en mora se compara con la cartera total para obtener el indicador de cartera vencida.
Cartera castigada
Créditos que la entidad, después de agotar la gestión de cobro, retira de su balance porque los considera irrecuperables, siguiendo sus políticas y las normas que le aplican.
Huella de consulta
El registro que queda en el buró cada vez que una entidad consulta la historia de una persona. Muchas consultas en poco tiempo pueden indicar que la persona está buscando crédito en varias partes.
Pricing por riesgo
Fijar la tasa, el monto y el plazo según el riesgo de cada solicitante: menor tasa para el menor riesgo y condiciones más prudentes para el mayor riesgo, dentro de los límites legales.
Capacidad de pago
Lo que una persona puede pagar cada mes sin afectar sus gastos básicos, calculado con sus ingresos y sus deudas actuales.
Datos alternativos
Información distinta al buró que ayuda a estimar el riesgo, como el comportamiento digital del solicitante. Sirve sobre todo para personas con poca historia crediticia. Debe usarse con autorización y conforme a la ley de protección de datos.
Codeudor
La persona que firma el crédito junto al deudor y se obliga a pagarlo si él no lo hace. Su riesgo también se evalúa.
Libranza
Un crédito que se paga con descuento directo de la nómina o la pensión, autorizado por el deudor. Por eso suele tener menor riesgo de no pago mientras se mantenga el vínculo laboral.
Motor de decisión
El sistema que aplica la política de crédito a cada solicitud: consulta fuentes, calcula el score, revisa las reglas y devuelve una decisión. Ver motor de decisión de crédito.
SARC
Sistema de Administración del Riesgo de Crédito: las políticas, procesos, modelos y controles que las entidades vigiladas en Colombia deben tener para identificar, medir, controlar y monitorear su riesgo de crédito, según las instrucciones de su supervisor.
SARLAFT
Sistema de Administración del Riesgo de Lavado de Activos y de la Financiación del Terrorismo, que deben tener las entidades vigiladas en Colombia. En crédito se refleja, entre otras cosas, en la consulta de listas restrictivas y el conocimiento del cliente.
PEP
Persona Expuesta Políticamente: quien ocupa o ocupó cargos públicos de alto nivel, y sus allegados. Las entidades deben identificarlas y aplicarles una debida diligencia más estricta.
Blog de riesgo de crédito
Artículos prácticos para gerentes de riesgo, crédito y cartera: cómo decidir mejor, medir la mora a tiempo y sacarle provecho a un score.
Qué frena a las entidades de crédito para usar IA: lo que escuché en más de 70 reuniones IA de crédito · 14 de noviembre de 2026 · 8 min de lectura
Por Oscar Gutiérrez M., CEO y fundador de Akaike Credit Risk Solutions · 14 de noviembre de 2026 · 8 min de lectura
Lo que más frena a las entidades de crédito para usar Inteligencia Artificial no es la tecnología, es la confianza: decisiones que viven en hojas de cálculo y en la cabeza de una o dos personas, scores genéricos que no entienden su segmento, miedo a perder el control de los datos de sus clientes, modelos que nadie puede explicarle al comité ni al supervisor, y proyectos anteriores que costaron plata y no funcionaron. Lo que sí destraba la conversación es una IA privada que trabaja solo con los datos y las políticas de la entidad, que muestra por qué decide cada caso, y que arranca en marcha blanca, con el analista revisando, antes de automatizar perfil por perfil.
De dónde sale este artículo
Entre agosto y noviembre de 2026 tuve más de 70 conversaciones con entidades que prestan plata: cooperativas de ahorro y crédito, financieras de consumo y de vehículos, originadoras de libranza, fintech, microfinancieras, una aseguradora de crédito, bancos, y también empresas que no son financieras pero le dan crédito a sus clientes, como un fabricante de materiales de construcción o un agroindustrial que financia insumos a sus agricultores. La mayoría en Colombia, y otras en Ecuador, México, Perú y Centroamérica.
Fueron demos, primeras reuniones y sesiones de implementación. Aquí no hay nombres ni datos de nadie, solo lo que más se repitió, contado como lo dicen ellos, porque creo que a cualquier gerente de riesgo o de crédito le va a sonar conocido.
1. El motor de decisión sigue siendo una hoja de cálculo
Fue el dolor más repetido, en entidades pequeñas y en grandes: la política de crédito vive en varias versiones de una hoja de cálculo con macros, el reporte del buró se descarga en PDF y se transcribe a mano, y el informe que pide la junta se arma el fin de semana. Un gerente lo dijo sin rodeos: «mi motor de decisión es un Excel con macros, y a veces siento que es una lotería».
Detrás de eso hay un riesgo que pocas veces aparece en el mapa de riesgos: todo depende de una o dos personas. Escuché varias veces la misma historia, un analista que resuelve casi todos los casos del mes, con un criterio muy bueno que no está escrito en ninguna parte, y si esa persona se va, se va el conocimiento. En otro caso, cada solicitud le tomaba al analista entre 20 y 25 minutos solo en bajar documentos y pasarlos a la hoja.
Aquí la IA no empieza por el modelo, empieza por ordenar: escribir la política como reglas que se ejecutan siempre igual, conectar el buró para no transcribir nada y dejar al analista para los casos que de verdad necesitan criterio. Eso es lo que hace un motor de decisión.
2. El score genérico no ve a mi cliente
La segunda queja más común: el puntaje del buró está hecho para el promedio del país, y muchas entidades atienden justamente a quienes no son el promedio. Un informal que vende en la puerta de su casa, un agricultor que paga cuando vende la cosecha, un mototaxista que usa la moto para trabajar, un pensionado con libranza. «En microcrédito la mora se define a 15 o 30 días, no a 90», me dijo un experto del sector, y otro lo resumió mejor: «el buró mide la capacidad de pago, no la voluntad de seguir pagando».
Por eso las conversaciones que más avanzan son las de un score entrenado con la cartera de la propia entidad, con su definición de mora y con datos alternativos cuando el buró no alcanza: recibos de servicios, el comportamiento en canales digitales, el propósito del crédito. Y algo que aprendí de una microfinanciera: preguntar en pequeño. No «¿cuánto gana al mes?», sino «¿cuál es su mejor día de ventas?» o «¿cuánto vende ese día?», porque es mucho más difícil mentir en el detalle.
Ojo con un error frecuente: si durante años solo se aprobó a un tipo de cliente, los datos solo conocen a ese cliente. Un modelo entrenado así repite la política vieja. La salida es aprobar por segmentos con prudencia y guardar también los datos de los rechazados, para reentrenar con una historia más completa.
3. «¿A dónde se van los datos de mis clientes?»
No hubo una sola reunión en la que no saliera esta pregunta, y la entiendo. Una directora de crédito me contó que probó una IA generalista con unos pocos casos y la IA los rechazó todos, incluso a un cliente que ella aprobaría sin dudar porque llevaba años pagando su seguridad social. El problema no era la inteligencia, era que no conocía el contexto de su entidad, y además ella no sabía dónde habían quedado esos datos.
Lo que destraba esta conversación es una IA de crédito privada: los datos de cada entidad aislados, sin mezclarse con los de otras, sin usarse para entrenar modelos de terceros, y con una IA que responde solo con las políticas, los manuales y la cartera de esa entidad, para que no se invente respuestas. Varios lo pusieron como condición para seguir hablando, la privacidad ya no es un diferenciador, es el boleto de entrada.
4. Caja negra no: el comité y el supervisor quieren ver el porqué
La siguiente pregunta casi siempre es «¿y esto se lo puedo mostrar al regulador?». Las entidades no quieren un número que nadie entiende, quieren una «caja de cristal»: para cada solicitud, los factores que pesaron a favor y en contra, la regla de la política que se aplicó y un registro que se pueda auditar. Una fintech pidió además dejar por fuera variables sensibles, como el género, aunque mejoraran el modelo, y me pareció exactamente la actitud correcta.
En las demos esto es lo que más genera confianza, más que cualquier indicador estadístico: ver la ruta completa de la decisión, desde los datos hasta la política que la sustenta, y un informe para el comité escrito en lenguaje de negocio, sin tecnicismos.
5. Rechazar es la decisión más cara
Varias entidades llegaron con la misma cuenta pendiente: pagan la consulta al buró de todos los solicitantes, pero esa consulta solo se recupera cuando el crédito se aprueba. En los rechazados es plata perdida. Y el cliente que se rechaza de entrada, muchas veces, era un buen cliente al que había que prestarle distinto.
Por eso lo que más «clic» hace en las conversaciones no es aprobar más o rechazar más, es tener algo entre el sí y el no: menos monto, menos plazo, un codeudor, una aprobación condicionada, y un precio según el riesgo en lugar de una tasa única en la que el buen cliente termina pagando por el malo. También ayuda ordenar las consultas: primero filtrar con lo que la entidad ya sabe y consultar el buró completo solo a quien tiene opción real de aprobación. Cómo fijar esos límites lo explico en cómo elegir el punto de corte de un score.
6. Después de un mal proyecto, la confianza se gana en marcha blanca
Más de una entidad ya había intentado tener modelos, y salió mal: proyectos que costaron, que nunca se usaron o que terminaron con pérdidas, y la entidad volvió a sus reglas duras de siempre. Otras tuvieron un proveedor que les bajó el soporte justo cuando crecieron. Con esa historia, nadie quiere firmar sobre una promesa.
Lo que funciona, y es como arrancaron las entidades que hoy están en producción, es ir por pasos:
- Probar sobre su propia historia, con una muestra que el modelo no conoce, y comparar contra lo que ya usan (campeón contra retador).
- Arrancar en marcha blanca: la IA recomienda y el analista decide, durante unas semanas, mientras se mide en qué casos coinciden y en cuáles no.
- Automatizar perfil por perfil, empezando por los más claros, y dejar la zona gris para el comité.
- Vigilar por cosechas desde el primer mes, porque es la única forma de saber a tiempo si las decisiones nuevas son mejores (lo explico en cosechas y roll rates).
7. Lo que viene: cobranza, fraude y crédito fuera del sistema financiero
Tres temas crecieron mes a mes en estas conversaciones:
- Cobranza y contactabilidad. «La gente ya no contesta un número desconocido» y «el reporte negativo ya no asusta» fueron frases que oí varias veces. La pregunta pasó de cómo originar a a quién vale la pena contactar y cómo.
- Fraude documental y de identidad. Documentos alterados que llegan por intermediarios, cuentas bancarias que no son del titular y alertas de listas de control que se revisan a mano.
- Crédito fuera del sistema financiero. Fabricantes, agroindustriales y empresas de servicios que le prestan a sus clientes y para los que el crédito es el motor de ventas, con necesidades muy propias, como una definición de mora que siga el ciclo de la cosecha.
Y una constante en todos los países: los fondeadores y los supervisores piden cada vez más, no solo la mora a 30, 60 y 90 días, también cosechas, mora en el primer pago y expedientes validados.
Por dónde empezar según lo que le pasa a tu entidad
- Si en tu entidad… | Primer paso
- La política vive en hojas de cálculo y en una o dos personas | Escribirla como reglas en un motor de decisión y conectar el buró
- El score del buró no distingue a tus buenos clientes | Un score entrenado con tu cartera y tu definición de mora
- Rechazas mucho y pagas consultas que no recuperas | Condiciones por perfil y consultas por etapas
- Ya tuviste un proyecto de modelos que no funcionó | Prueba sobre tu historia y marcha blanca antes de automatizar
- La junta o el fondeador piden más indicadores | Cosechas, roll rates y tableros en vivo, sin armar informes a mano
Preguntas frecuentes
¿Qué es lo que más frena la adopción de IA en las entidades de crédito?
La confianza, más que la tecnología: miedo por la seguridad de los datos, modelos que no se pueden explicar al comité o al supervisor, procesos que dependen de hojas de cálculo y de pocas personas, y malas experiencias con proyectos anteriores.
¿Una IA de crédito reemplaza al analista?
No. Le quita el trabajo repetitivo (transcribir, consultar, armar informes) y resuelve los casos claros, y deja al analista y al comité la zona gris, donde su criterio vale más. Lo recomendable es arrancar en marcha blanca, con el analista revisando cada recomendación.
¿Es seguro usar IA con los datos de los clientes de una entidad financiera?
Sí, si es una IA privada: los datos de la entidad aislados de los de otras, sin usarse para entrenar modelos de terceros, con trazabilidad de cada decisión y respondiendo solo con la información de la propia entidad.
¿Sirve la IA si mi entidad tiene pocos datos o atiende informales?
Sí, pero cambia el punto de partida: se empieza por la política escrita como reglas y por datos alternativos, se define la mora según el negocio (por ejemplo, 15 o 30 días en microcrédito) y el modelo mejora a medida que se acumulan cosechas, incluidas las de los rechazados.
Para seguir: Cómo elegir una IA de crédito: 8 criterios, en la Guía de IA de crédito.
¿Lo vemos con los datos de tu entidad? Agenda una demo.
Cómo elegir el punto de corte de un score de crédito sin subir la mora Score de crédito · 14 de noviembre de 2026 · 7 min de lectura
Por Oscar Gutiérrez M., CEO y fundador de Akaike Credit Risk Solutions · 14 de noviembre de 2026 · 7 min de lectura
El punto de corte de un score se elige comparando, perfil por perfil, la tasa de malos esperada con la tasa de malos que la entidad puede aguantar sin perder plata, que sale de dividir la ganancia de un crédito bueno entre la suma de esa ganancia y la pérdida de un crédito malo. Se aprueban los perfiles que quedan por debajo de ese punto de equilibrio, los que quedan cerca se aprueban con condiciones (menos monto, menos plazo o codeudor) y los que quedan por encima se niegan. Después se vigila con cosechas, porque el corte que sirvió hace seis meses puede no servir hoy.
Por qué el punto de corte es una decisión de negocio, no de estadística
Cuando una entidad estrena un score, la primera pregunta del comité casi siempre es la misma: ¿desde qué puntaje aprobamos? Y la tentación es contestarla con estadística pura, buscando el punto donde el modelo «separa mejor», cuando en realidad el punto de corte es una decisión de negocio, porque define a la vez cuántos créditos se colocan y cuánta mora se va a tener.
Si el corte queda muy arriba, la mora se ve espectacular, pero la entidad deja de prestarle a muchas personas que sí iban a pagar y la colocación se cae. Si queda muy abajo, se crece rápido durante unos meses, hasta que llegan las cosechas malas. El trabajo es encontrar el punto donde cada crédito adicional todavía deja más de lo que cuesta.
Paso 1 y 2: la tasa de malos por perfil
Lo primero es ponerse de acuerdo en qué es un crédito malo. Una definición común es «llegó a más de 60 días de mora en los primeros 12 meses», pero cada entidad la ajusta a su producto: en un microcrédito semanal el horizonte es más corto, en una libranza a 60 meses puede ser más largo. Lo importante es que la definición sea la misma con la que se entrenó y se valida el score.
Con esa definición se arma la tabla que manda en toda la discusión: para cada perfil de riesgo, qué parte de las solicitudes cae ahí y qué tasa de malos se espera. Esta tabla sale de validar el modelo con créditos que ya tienen resultado conocido y que el modelo no vio al entrenarse.
- Perfil | % de solicitudes | Tasa de malos esperada | Aprobación acumulada | Malos acumulados
- PR-1 | 25 % | 2 % | 25 % | 2,0 %
- PR-2 | 25 % | 4 % | 50 % | 3,0 %
- PR-3 | 20 % | 8 % | 70 % | 4,4 %
- PR-4 | 15 % | 15 % | 85 % | 6,3 %
- PR-5 | 15 % | 30 % | 100 % | 9,9 %
Cifras ilustrativas. La columna de malos acumulados es el promedio ponderado de los perfiles aprobados: si se aprueba de PR-1 a PR-3, la tasa de malos de la cartera nueva sería (25×2 + 25×4 + 20×8) / 70 = 4,4 %.
Fíjate que el problema no se ve en la última columna: pasar de aprobar el 70 % al 85 % sube la mora de 4,4 % a 6,3 %, lo que parece razonable, pero el 15 % que entra tiene una tasa de malos de 15 %. Por eso la decisión se toma mirando la tasa de cada perfil (la marginal) y no solo el promedio.
Paso 3: la tasa de malos que la entidad puede aguantar
Un crédito bueno deja una ganancia (intereses y comisiones menos costo de fondeo y de operación) y un crédito malo deja una pérdida (lo que no se recupera después de la cobranza y las garantías). Con esas dos cifras sale el punto de equilibrio:
Tasa de malos de equilibrio = G / (G + P)
donde G es la ganancia esperada de un crédito bueno y P la pérdida esperada de un crédito malo, los dos en pesos y por crédito promedio.
Ejemplo ilustrativo: si un crédito bueno deja $600.000 y uno malo hace perder $4.000.000, la tasa de equilibrio es 600.000 / 4.600.000 = 13 %. Un perfil con 8 % de malos deja plata; uno con 15 %, la pierde.
La pérdida P no es el monto prestado: es lo que queda después de la recuperación. Ahí entra la pérdida dado el incumplimiento, y por eso una garantía, un codeudor o una libranza cambian el cálculo aunque el perfil sea el mismo. Para llevarlo a toda la cartera se usa la pérdida esperada (PD × EAD × LGD).
Paso 4: aprobar, aprobar con condiciones o negar
Con la tabla del paso 2 y la tasa de equilibrio del paso 3, la decisión se arma sola:
- PR-1 a PR-3 (2 % a 8 % de malos, por debajo de 13 %): se aprueban con las condiciones normales.
- PR-4 (15 %, apenas por encima): aquí está la plata que muchas entidades dejan en la mesa. En vez de negar, se aprueba con condiciones que bajen la pérdida o la probabilidad de no pago: menos monto, menos plazo, un codeudor o descuento por nómina. Si con esas condiciones la pérdida esperada queda por debajo de la ganancia, el perfil entra.
- PR-5 (30 %): se niega, o se pasa a un producto distinto, más pequeño, que le permita a la persona construir historia.
Un corte no tiene que ser una sola línea. Lo más sano es que cada perfil tenga su propia tasa, monto y plazo, dentro de los límites legales, y que el corte duro quede solo donde ninguna condición alcanza a compensar el riesgo.
Paso 5: cuidado con lo que no se ve
Hay una trampa que vale la pena nombrar: la entidad solo sabe cómo pagaron los créditos que aprobó. De los que negó no sabe nada, y si el score se valida solo con los aprobados, puede verse mejor de lo que es. Hay técnicas para corregirlo, pero la más honesta es aprobar de forma controlada un grupo pequeño de solicitudes justo debajo del corte, con montos bajos, para medir cómo pagan de verdad. Es un costo pequeño que evita decidir a ciegas.
Lo mismo pasa al mover el corte hacia abajo: las personas que entran por primera vez no se comportan como el promedio de su perfil en la historia, porque antes nunca se les había prestado. Por eso cualquier cambio de corte se hace por etapas.
Paso 6: vigilar el corte con cosechas
El corte no se fija una vez y se olvida. Cambian los clientes, el canal, la tasa de usura y la economía, y el perfil PR-3 de hoy puede no comportarse como el PR-3 de hace un año. La forma de verlo a tiempo es seguir las cosechas: la mora de los créditos de cada mes a la misma edad. Si las cosechas nuevas de un perfil empiezan a pasar su tasa esperada, toca revisar el corte o las condiciones de ese perfil antes de que el indicador de cartera vencida lo muestre.
También conviene revisar cada trimestre que el modelo siga separando bien (indicadores como el Gini o el KS) y reentrenarlo cuando pierda fuerza.
Los errores más comunes
- Elegir el corte por la mora promedio y no por la tasa de malos de cada perfil.
- Usar como pérdida el monto prestado y no lo que queda después de cobranza y garantías.
- Un solo corte para todos los productos y canales, cuando un crédito digital a seis meses y una libranza a cinco años tienen equilibrios muy distintos.
- Mover el corte de un golpe en lugar de hacerlo por etapas y medir.
- No volver a mirarlo hasta que la cartera vencida ya subió.
Cómo lo hacemos en M.A.T.I.A.S.
En M.A.T.I.A.S. Credit Score cada solicitante queda en un perfil del PR-1 al PR-5, y la entidad elige el corte con un simulador que muestra, antes de decidir, cuánto cambian la aprobación, la mora esperada y la colocación. Las condiciones por perfil (monto, tasa, plazo, codeudor) se configuran en la política de Flows, y las cosechas se siguen en Data BI. La idea es que la discusión del comité se haga con cifras y no con intuición.
¿Cada cuánto se debe revisar el punto de corte?
Por lo menos cada trimestre, mirando las cosechas de cada perfil, y siempre que cambie algo importante: un canal nuevo, un cambio de tasa, un producto distinto o un deterioro de la economía.
¿Qué pasa si la entidad todavía no tiene un score propio?
El mismo método sirve con el puntaje de un buró o con reglas de política: se agrupan las solicitudes en rangos, se mide la tasa de malos de cada rango y se compara con la tasa de equilibrio. Un score entrenado con la cartera de la entidad suele separar mejor, y por eso el corte rinde más.
¿El punto de corte puede ser distinto por producto?
Debe serlo. La ganancia de un crédito bueno y la pérdida de uno malo cambian con el monto, el plazo, la tasa y la garantía, y por eso cada producto tiene su propia tasa de equilibrio.
Para seguir: Score de crédito a la medida, en la Guía de IA de crédito.
Cosechas y roll rates: cómo ver la mora antes de que llegue Cartera y mora · 14 de noviembre de 2026 · 5 min de lectura
Por Oscar Gutiérrez M., CEO y fundador de Akaike Credit Risk Solutions · 14 de noviembre de 2026 · 5 min de lectura
Las cosechas agrupan los créditos por el mes en que se desembolsaron y comparan su mora a la misma edad, por ejemplo a los 3, 6 y 12 meses, y los roll rates miden qué parte de la cartera pasa cada mes de un tramo de mora al siguiente. Juntas muestran el deterioro meses antes que el indicador de cartera vencida, que se ve bien mientras la cartera crece porque los créditos nuevos todavía no han tenido tiempo de caer en mora.
El indicador que se ve bien justo cuando no debería
El indicador de cartera vencida divide la cartera en mora entre la cartera total. Es útil, es el que mira el supervisor y es el que sale en todos los informes, pero tiene un problema: cuando la entidad crece rápido, el denominador se llena de créditos recién desembolsados que todavía no han tenido tiempo de atrasarse, y la mora baja aunque los créditos nuevos sean peores que los de antes.
Por eso es común ver entidades con la mora en su mejor nivel en el mismo trimestre en que están colocando sus peores créditos. El golpe llega seis o nueve meses después, cuando el crecimiento se frena y esos créditos maduran. Las cosechas y los roll rates sirven precisamente para no tener que esperar ese momento.
Qué es una cosecha y cómo se lee
Una cosecha es el grupo de créditos desembolsados en un mismo periodo, normalmente un mes. La regla de oro es comparar cosechas a la misma edad (meses en libros), nunca en la misma fecha calendario, porque un crédito de hace un año y uno de hace tres meses no son comparables.
- Cosecha | Mora +30 a 3 meses | a 6 meses | a 9 meses | a 12 meses
- Enero | 1,2 % | 3,0 % | 4,1 % | 4,8 %
- Febrero | 1,1 % | 2,9 % | 4,0 % | 4,6 %
- Marzo | 1,3 % | 3,1 % | 4,3 % | —
- Abril | 2,0 % | 4,6 % | — | —
- Mayo | 2,2 % | — | — | —
Cifras ilustrativas: porcentaje del monto desembolsado de cada cosecha que está en más de 30 días de mora cuando la cosecha cumple 3, 6, 9 y 12 meses.
Leída por columnas, la tabla cuenta una historia clara: enero, febrero y marzo se comportan parecido, y a partir de abril algo cambió. A los 3 meses, abril ya tiene casi el doble de mora que las anteriores, y mayo lo confirma. Eso se ve en junio o julio, mientras que en el indicador de cartera vencida todavía no se nota nada, porque esas cosechas pesan poco frente al resto de la cartera.
El paso siguiente es preguntar qué pasó en abril: un canal nuevo, una campaña, un cambio en la política, un ajuste del punto de corte, una región. Abrir la cosecha por esas variables casi siempre muestra el origen.
Qué es un roll rate y para qué sirve
Las cosechas miran hacia atrás, al origen de los créditos. Los roll rates miran hacia adelante: de toda la cartera que este mes está en un tramo de mora, qué parte pasa al tramo siguiente el mes que viene.
- Del tramo | Al tramo | Roll rate mensual
- Al día | 1 a 30 días | 4 %
- 1 a 30 días | 31 a 60 días | 35 %
- 31 a 60 días | 61 a 90 días | 55 %
- 61 a 90 días | Más de 90 días | 70 %
Cifras ilustrativas.
Multiplicando las tasas se estima qué parte de la cartera al día terminará en más de 90 días: 4 % × 35 % × 55 % × 70 % ≈ 0,54 % cada mes. Si esa cifra sube de un mes a otro, la mora de dentro de tres meses ya viene en camino, aunque hoy no se vea.
Los roll rates también dicen dónde rinde más la cobranza. En el ejemplo, de cada 100 pesos que llegan a 1–30 días, 65 se recuperan o vuelven al día; a partir de 31–60 días la mayoría ya sigue de largo. Por eso el esfuerzo de cobranza temprana, en los primeros días de atraso, suele ser el que más devuelve.
Cómo montarlo en una entidad
- Una foto mensual de la cartera: por cada crédito, la fecha de desembolso, el monto, el saldo y los días de mora al cierre de cada mes. Sin cortes mensuales guardados no hay roll rates.
- Una definición de mora estable (por ejemplo, más de 30 días) que no cambie de un informe a otro.
- Cosechas por monto, no solo por número de créditos, para que un crédito grande pese lo que debe.
- Aperturas útiles: producto, canal, perfil de riesgo, región y oficina. Ahí es donde aparece el porqué.
- Una revisión mensual en el comité, con la tabla de cosechas y los roll rates del mes, antes del indicador de cartera vencida.
Cosechas, punto de corte y política
Las cosechas son la mejor prueba de que una decisión de crédito funcionó. Si se movió el punto de corte, si entró un canal o si se cambió una regla de la política, la cosecha de ese mes es la que dice si salió bien, y abriéndola por perfil de riesgo se ve si cada perfil se comporta como el modelo esperaba. Es la forma más directa de cerrar el ciclo entre lo que se decide en la originación y lo que pasa en la cartera.
- Comparar cosechas en la misma fecha y no a la misma edad.
- Mirar solo el indicador de cartera vencida en épocas de crecimiento.
- Cambiar la definición de mora entre informes, lo que rompe la comparación.
- No guardar los cortes mensuales, y luego no poder reconstruir los roll rates.
- Ver el deterioro y no abrirlo por canal, producto o perfil para encontrar el origen.
En M.A.T.I.A.S. Data BI las cosechas, los roll rates y la mora por tramo salen de la misma cartera de la entidad, con aperturas por producto, canal y perfil de riesgo, y se les puede preguntar en lenguaje natural, por ejemplo «¿qué canal explica que la cosecha de abril venga peor?». Como el perfil con el que se aprobó cada crédito queda guardado, también se puede comparar lo que el score esperaba con lo que la cartera está haciendo.
¿Cada cuánto se deben revisar las cosechas?
Cada mes, al cierre. Lo que más importa es la mora temprana de las cosechas recientes (a los 3 y 6 meses), porque es la primera señal de que algo cambió.
¿Qué tramo de mora conviene usar para las cosechas?
Depende del producto. Más de 30 días sirve como alerta temprana y más de 60 o 90 días se acerca más a la pérdida. Lo importante es elegir uno y mantenerlo.
¿Los roll rates sirven para provisionar?
Ayudan a proyectar cuánta cartera llegará a tramos altos de mora, lo que sirve para anticipar el gasto en provisiones y planear la cobranza. Las provisiones regulatorias siguen las reglas de cada supervisor.
Para seguir: Glosario de riesgo de crédito, en la Guía de IA de crédito.
M.A.T.I.A.S. Credit Score
Consulta y gestiona el scoring de tu cartera en tiempo real desde el panel seguro de M.A.T.I.A.S.
¿Listo para aprobar más créditos sin perder el control del riesgo?
Agenda una conversación con Akaike y revisemos cómo M.A.T.I.A.S. puede mejorar la originación, reducir NPL y automatizar decisiones en tu entidad.
Validar con un experto · Te mostramos el cálculo con tus datos reales.
Credit Scoring con IA para Latinoamérica. Modelos predictivos, motor de decisión y pricing por riesgo para originar más y mejor.